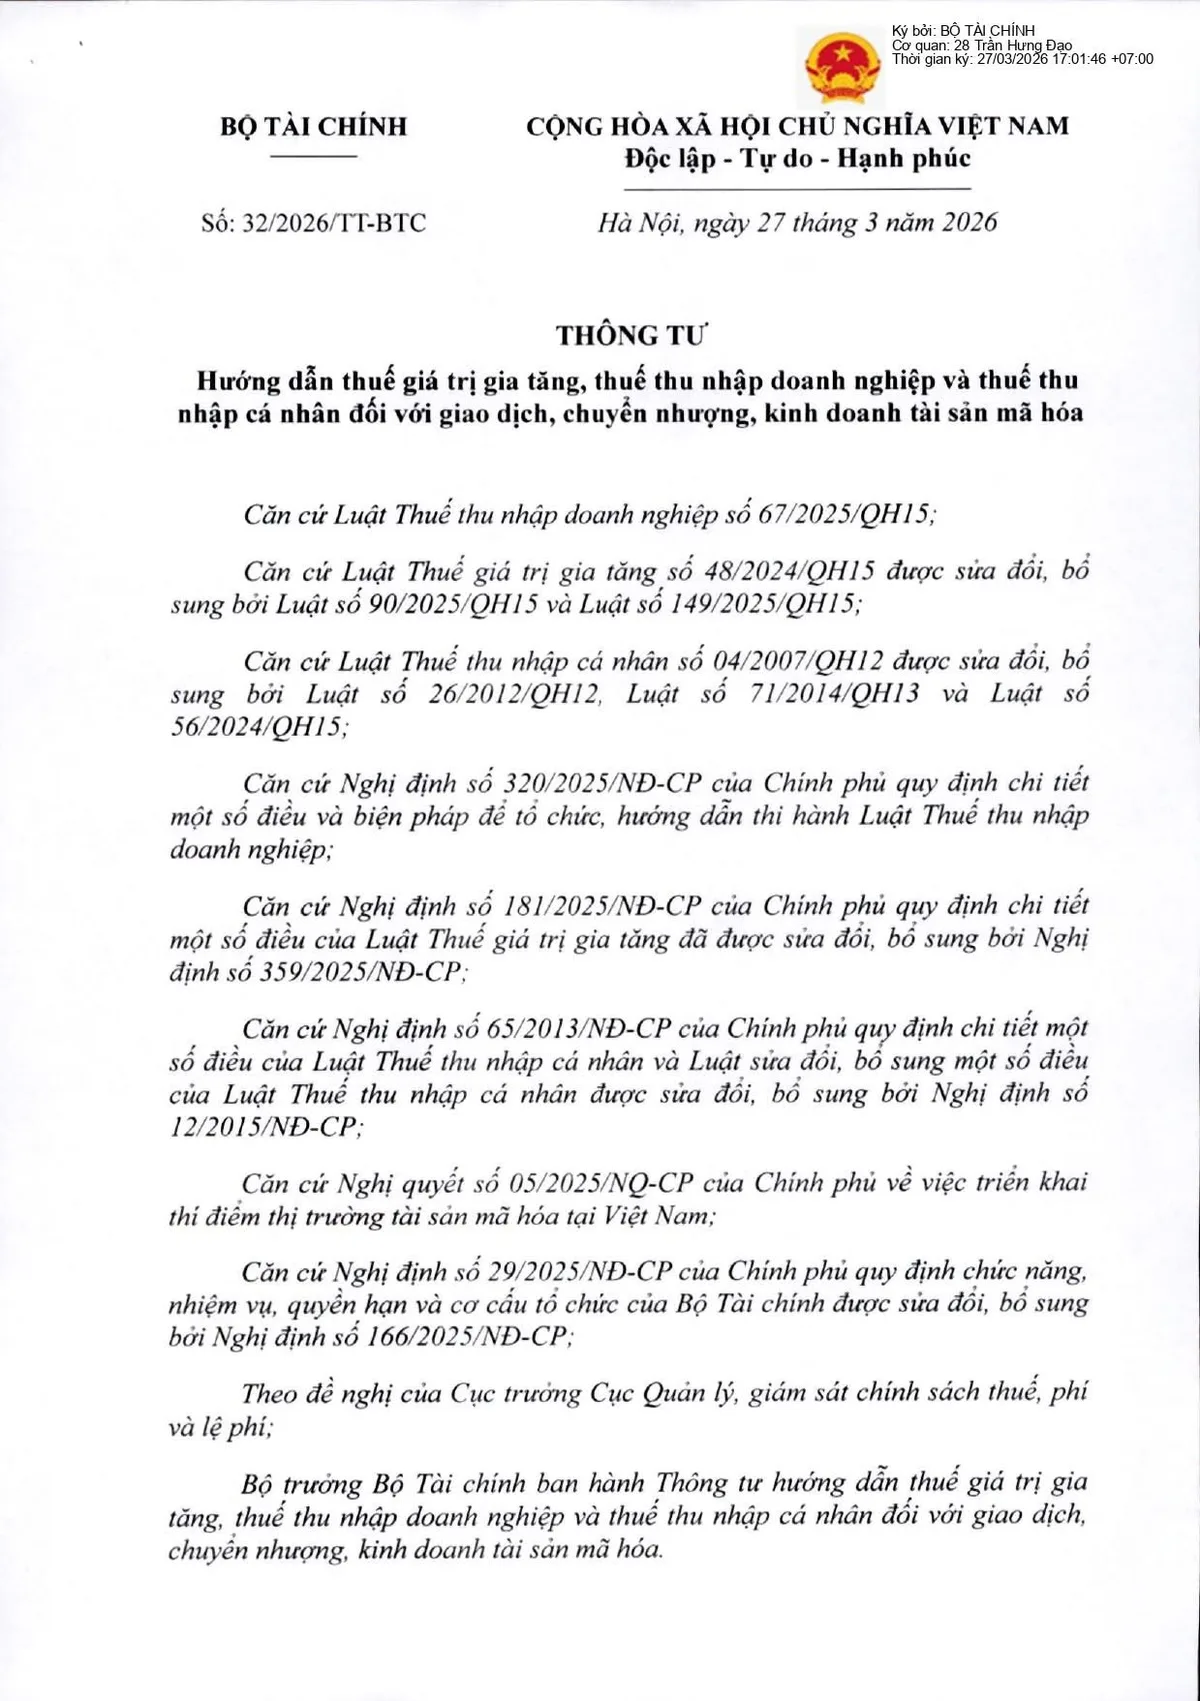
Thông tư mới do Bộ Tài chính ban hành về chính sách thuế đối với tài sản mã hóa đang mở ra nhiều cách hiểu khác nhau, đặc biệt liên quan đến giao dịch ngang hàng (P2P), vốn là một hình thức phổ biến trong cộng đồng nhà đầu tư tài sản số tại Việt Nam.
Đáng chú ý, văn bản này không nhắc trực tiếp đến khái niệm “P2P”, cũng như không phân loại cụ thể các hình thức giao dịch trên thị trường. Thay vào đó, cơ quan quản lý sử dụng khái niệm chung là “chuyển nhượng tài sản mã hóa” để xác định nghĩa vụ thuế. Chính cách tiếp cận này khiến việc diễn giải phạm vi áp dụng đối với P2P trở thành vấn đề còn để ngỏ.
Ở góc độ bản chất, giao dịch P2P vẫn là hoạt động mua bán tài sản mã hóa giữa hai bên, do đó hoàn toàn có thể được coi là một hình thức chuyển nhượng và thuộc diện chịu thuế 0,1% trên mỗi lần giao dịch. Nếu áp dụng theo cách hiểu này, nhà đầu tư thực hiện giao dịch P2P, bao gồm cả việc bán tài sản mã hóa để nhận về Việt Nam đồng, nhiều khả năng vẫn phải thực hiện nghĩa vụ thuế tương tự như giao dịch qua các sàn tập trung.
Tuy nhiên, do Thông tư chưa đưa ra định nghĩa chi tiết cũng như chưa có hướng dẫn cụ thể về từng loại hình giao dịch, một số ý kiến cho rằng vẫn còn dư địa để phân biệt giữa các hình thức chuyển nhượng. Đặc biệt, trong bối cảnh giao dịch P2P thường mang tính thỏa thuận trực tiếp giữa các cá nhân và không phải lúc nào cũng thông qua một hệ thống trung gian có khả năng ghi nhận đầy đủ dữ liệu, việc xác định và áp dụng nghĩa vụ thuế trên thực tế có thể gặp nhiều thách thức.
Bên cạnh đó, Thông tư cũng không tách riêng các giao dịch liên quan đến tiền pháp định như Việt Nam đồng, mà tập trung vào bản chất tài sản mã hóa. Điều này dẫn đến cách hiểu phổ biến rằng việc bán tài sản mã hóa để thu về tiền pháp định vẫn được xem là chuyển nhượng và có thể thuộc diện chịu thuế, trong khi chiều mua vào bằng tiền pháp định có thể không bị tính thuế do không phát sinh chuyển nhượng theo nghĩa ngược lại.
Việc thiếu các hướng dẫn chi tiết ở thời điểm hiện tại khiến câu trả lời cho giao dịch P2P chưa hoàn toàn rõ ràng, nhưng xu hướng chung cho thấy cơ quan quản lý đang hướng tới việc áp dụng chính sách thuế theo bản chất giao dịch thay vì hình thức thực hiện. Trong bối cảnh đó, khả năng giao dịch P2P nhiều khả năng sẽ thuộc diện chịu thuế 0,1% là kịch bản có thể xảy ra, dù vẫn cần thêm các văn bản hướng dẫn cụ thể để làm rõ cách thức áp dụng trên thực tế.
- Nhiều KOL tiền điện tử Việt Nam vướng cáo buộc từ các nhà đầu tư sau khi nghị định 284 có hiệu lực
- Movement Labs chính thức thông báo phá sản
- Chứng khoán hóa là gì? Khi Phố Wall đổ xô lên blockchain
- Tổng giám đốc SCEX nói gì tại chương trình Phổ cập Tài sản số 2026?
- Nhà đầu tư Việt Nam chính thức phải đóng thuế khi chuyển nhượng tài sản số