Trong bối cảnh tài sản số ngày càng được thừa nhận như một loại tài sản mới trong nền kinh tế toàn cầu, câu hỏi liệu tài sản số hay tiền điện tử có thể được sử dụng để thế chấp vay vốn mua bất động sản đang dần xuất hiện tại Việt Nam.
Trên thực tế, nhiều quốc gia đã đi trước một bước, thử nghiệm hoặc chính thức cho phép dùng tài sản mã hóa làm tài sản bảo đảm trong hoạt động tín dụng ngân hàng. Tuy nhiên, từ kinh nghiệm quốc tế đến điều kiện thực tiễn trong nước, khoảng cách để Việt Nam triển khai mô hình này vẫn còn khá xa.
Tiền điện tử từ tài sản đầu cơ sang tài sản bảo đảm
Trên thế giới, việc sử dụng tài sản số làm tài sản bảo đảm trong hoạt động tín dụng không xuất hiện một cách đột ngột, mà là kết quả của quá trình “chuẩn hóa” kéo dài nhiều năm, cả về pháp lý lẫn hạ tầng tài chính. Tại châu Âu, Pháp là một trong những quốc gia gần đây gây chú ý khi cho phép triển khai các khoản vay thế chấp. Trong đó Bitcoin hoặc stablecoin có thể được dùng làm tài sản thế chấp để vay đồng euro.
Tuy nhiên, mô hình này được thiết kế với nhiều tầng kiểm soát khi tài sản số phải được lưu ký tại các tổ chức cung cấp dịch vụ tài sản mã hóa được cấp phép, chỉ chấp nhận các đồng có thanh khoản cao và ngân hàng áp dụng tỷ lệ cho vay trên giá trị tài sản rất thấp nhằm hạn chế rủi ro biến động giá.
Luxembourg và Đức không ban hành khung pháp lý riêng cho những khoản vay được bảo đảm bằng tiền điện tử, nhưng tiếp cận theo hướng coi tài sản số là một dạng công cụ tài chính. Điều này mở đường cho việc sử dụng crypto làm tài sản bảo đảm nếu đáp ứng đầy đủ yêu cầu về quản trị rủi ro, lưu ký và minh bạch dòng tiền.
Trong bối cảnh đó, sự phát triển của các sàn giao dịch tài sản số lớn, có hệ thống quản lý tài sản và thanh khoản toàn cầu như BingX, cũng góp phần hình thành lớp hạ tầng thị trường cần thiết để crypto dần được nhìn nhận như một loại tài sản tài chính có thể định giá và quản lý rủi ro.
Thụy Sĩ là ví dụ điển hình cho quá trình tích hợp tài sản số vào hệ thống tài chính truyền thống. Một số ngân hàng và tổ chức tài chính tại quốc gia này chấp nhận Bitcoin, Ethereum hoặc stablecoin làm tài sản thế chấp cho các khoản vay, trong đó có cả những khoản vay liên quan đến đầu tư bất động sản.
Tuy nhiên, các khoản vay này thường áp dụng yêu cầu ký quỹ cao, cơ chế gọi bổ sung tài sản nghiêm ngặt và chỉ phục vụ nhóm khách hàng có năng lực tài chính lớn. Ngay cả tại những thị trường có sự tham gia của các nền tảng giao dịch quốc tế, tiền điện tử vẫn chủ yếu đóng vai trò tài sản bổ trợ, thay vì thay thế hoàn toàn các tài sản bảo đảm truyền thống.
Tại châu Á, Singapore nổi lên như một trung tâm tài sản số với cách tiếp cận thận trọng nhưng cởi mở. Luật pháp nước này công nhận token kỹ thuật số là tài sản, cho phép chúng tham gia các giao dịch tài chính, bao gồm vai trò tài sản bảo đảm.
Song trên thực tế, tiền điện tử vẫn chỉ được xem là một phần trong cấu trúc tài sản của người vay, bên cạnh tiền mặt, chứng khoán hoặc bất động sản. Điều này phản ánh quan điểm chung của các nhà quản lý, dù thị trường tài sản số phát triển nhanh với sự góp mặt của nhiều sàn giao dịch lớn toàn cầu, việc dùng tiền điện tử để thế chấp cho các khoản vay dài hạn như bất động sản vẫn cần được kiểm soát chặt chẽ.
Việt Nam ở đâu trong câu chuyện thế chấp tài sản số?
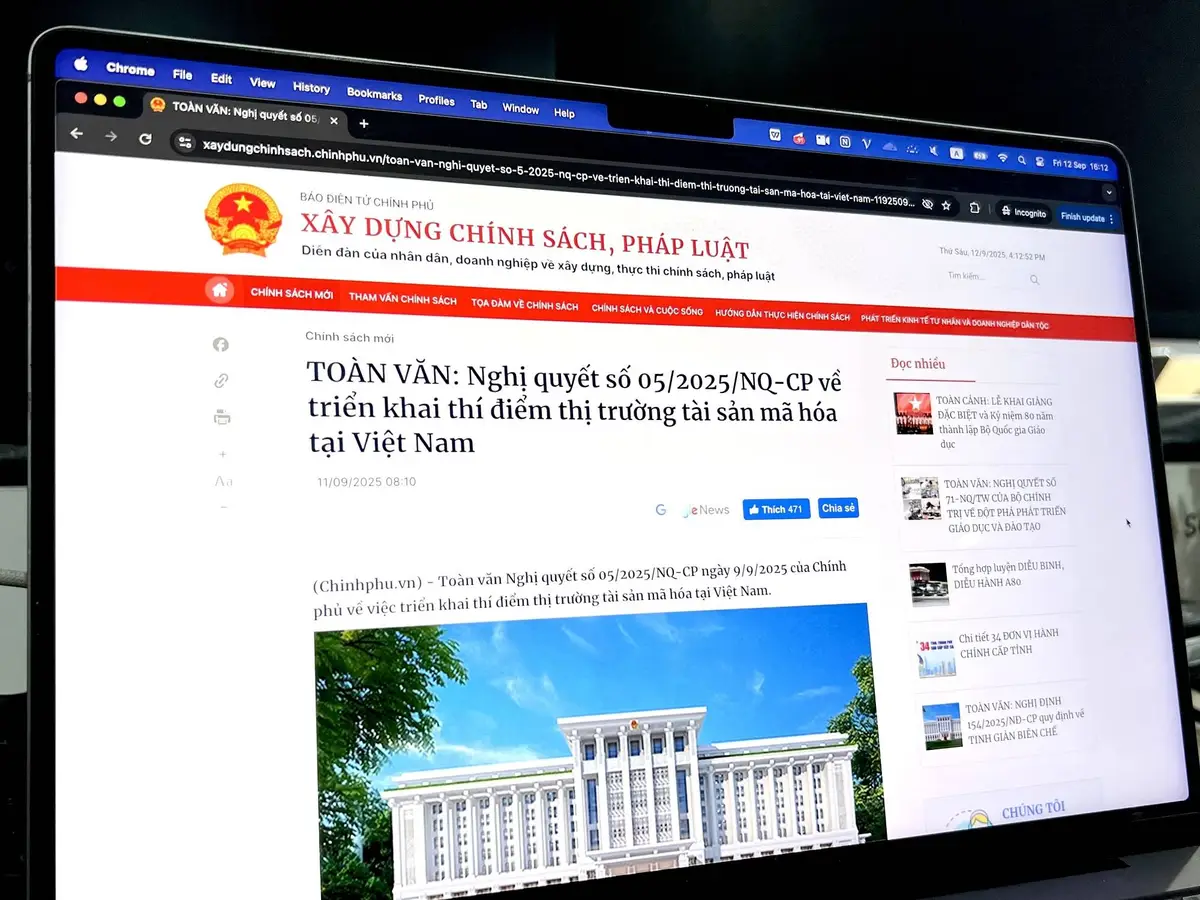
So với các quốc gia nói trên, Việt Nam đang ở giai đoạn đầu của quá trình hợp pháp hóa tài sản số. Việc luật hóa khái niệm tài sản số và định hướng quản lý thay vì cấm đoán là bước tiến quan trọng, cho thấy Nhà nước đã thừa nhận sự tồn tại của loại tài sản này trong nền kinh tế. Tuy nhiên, từ “được công nhận” đến “được chấp nhận làm tài sản thế chấp trong ngân hàng” là hai câu chuyện rất khác nhau.
Hiện nay, hệ thống pháp luật Việt Nam vẫn chưa có quy định cụ thể về việc định giá, lưu ký, xử lý rủi ro và thanh lý tài sản số trong trường hợp người vay mất khả năng trả nợ. Ngân hàng thương mại, với yêu cầu ưu tiên an toàn hệ thống, khó có thể chấp nhận một loại tài sản có biến động giá mạnh, phụ thuộc thị trường toàn cầu và chưa có hành lang pháp lý rõ ràng để xử lý tranh chấp.
Trong khi đó, bất động sản lại là lĩnh vực tín dụng nhạy cảm, gắn trực tiếp với ổn định kinh tế trong nước, nên các chuẩn mực cho vay luôn được đặt ở mức thận trọng cao. Vì vậy, dù Việt Nam đã có bước đi quan trọng trong việc hợp pháp hóa tài sản số, khả năng cho phép thế chấp tiền điện tử để vay mua bất động sản trong tương lai gần vẫn được đánh giá là rất thấp.
Trước mắt, tài sản số nhiều khả năng chỉ dừng lại ở vai trò được ghi nhận về mặt pháp lý, phục vụ quản lý và đánh thuế, hơn là trở thành tài sản bảo đảm trong tín dụng ngân hàng. Để kịch bản này trở nên khả thi, nước ta cần thêm thời gian để hoàn thiện khung pháp lý, nâng cao năng lực quản trị rủi ro và quan trọng hơn là chờ thị trường tài sản số đạt mức ổn định và minh bạch cao hơn.
- Cuộc đua sàn tài sản mã hóa được cấp phép tại Việt Nam: Các ứng viên đang ở đâu?
- Nhiều KOL tiền điện tử Việt Nam vướng cáo buộc từ các nhà đầu tư sau khi nghị định 284 có hiệu lực
- Movement Labs chính thức thông báo phá sản
- Chứng khoán hóa là gì? Khi Phố Wall đổ xô lên blockchain
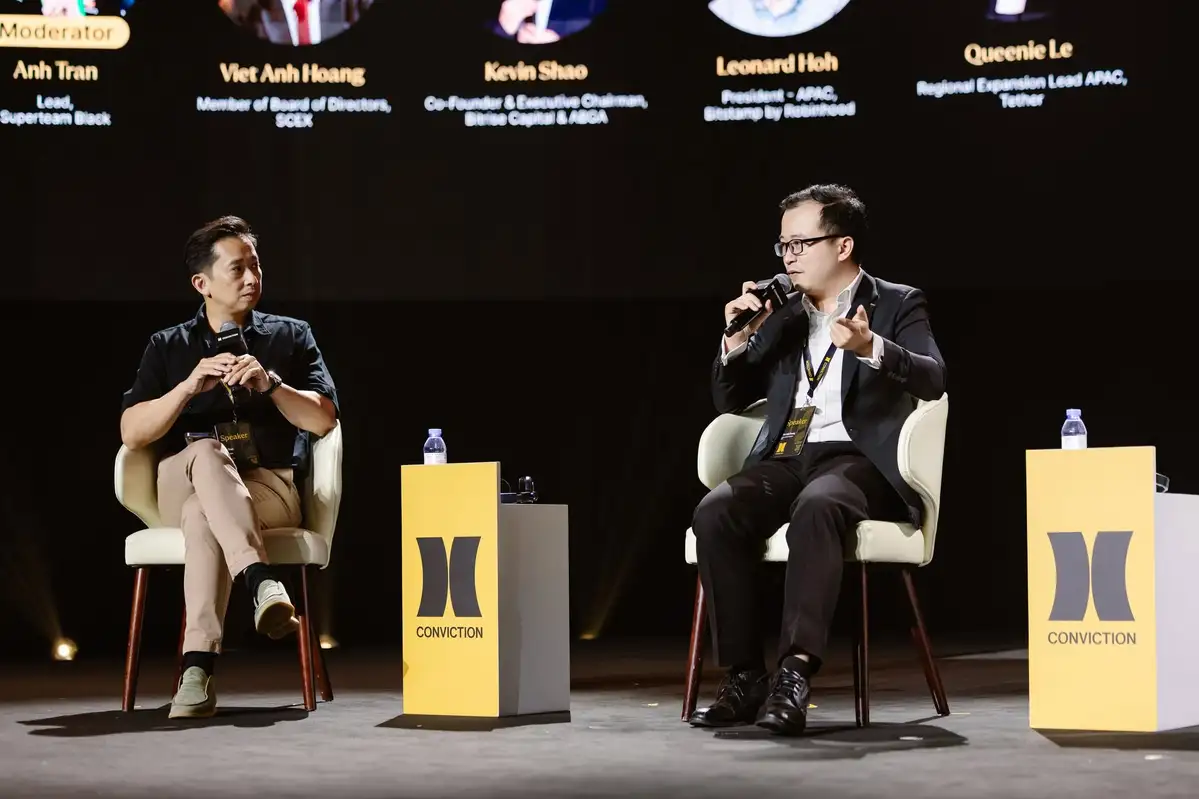
- Tổng giám đốc SCEX nói gì tại chương trình Phổ cập Tài sản số 2026?