Nhiều nhà đầu tư tài sản số tại Việt Nam đang đối mặt với tình cảnh khó khăn khi tài khoản thanh toán ngân hàng bất ngờ bị phong tỏa sau các giao dịch mua bán trực tiếp. Trường hợp của anh Trần Ân tại Thành phố Hồ Chí Minh là một ví dụ điển hình khi toàn bộ số tiền lương và thu nhập tích lũy bị đóng băng suốt nhiều ngày.
Sau khi tìm hiểu nguyên nhân, phía ngân hàng giải thích dòng tiền mà anh nhận được từ một lệnh bán tiền số neo giá trước đó bắt nguồn từ một tài khoản thuộc diện nghi vấn rửa tiền, buộc đơn vị này phải áp dụng biện pháp ngăn chặn theo yêu cầu của cơ quan điều tra.
Sau gần một tuần chủ động làm việc, cung cấp chứng từ về lịch sử trao đổi và các lệnh khớp trên hệ thống phục vụ mục đích cá nhân, tài khoản của anh Ân mới được gỡ bỏ phong tỏa. Dẫu vậy, không phải ai cũng giải quyết được sự việc nhanh chóng.
Anh Hữu Tính cũng rơi vào cảnh ngộ tương tự khi tài khoản ngân hàng bị khóa và hồ sơ được chuyển thẳng sang cơ quan công an để xác minh. Tình trạng này đang xuất hiện ngày một dày đặc tại các hội nhóm đầu tư, khiến tâm lý lo ngại lan rộng trong cộng đồng người dùng.
Dòng tiền đáng ngờ và cái bẫy khó lường
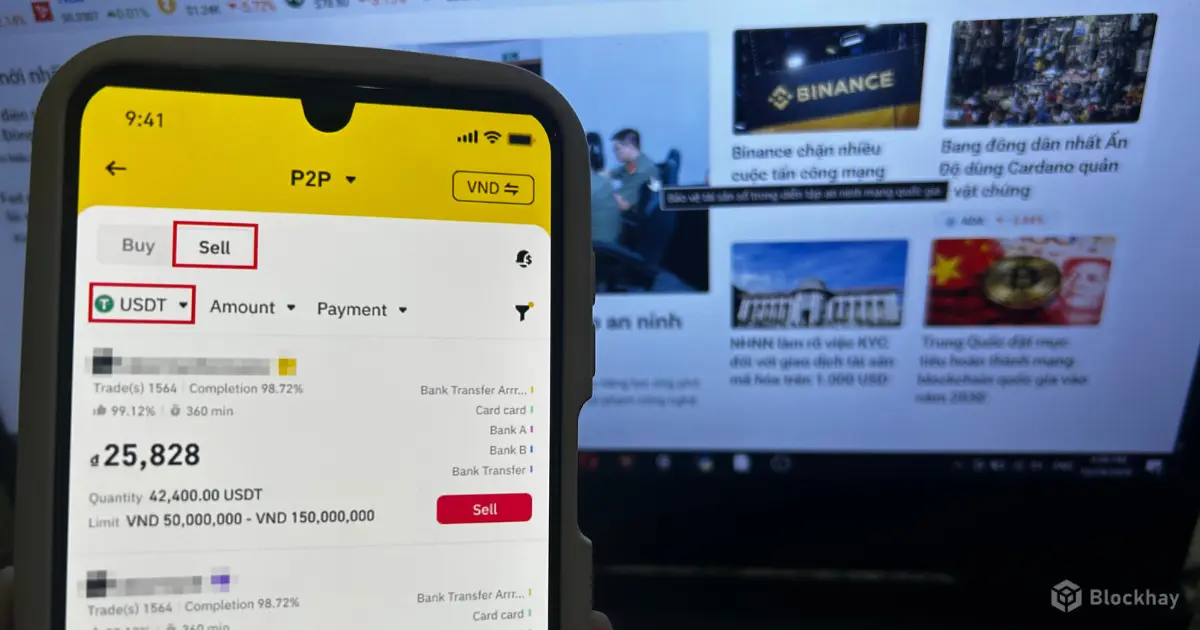
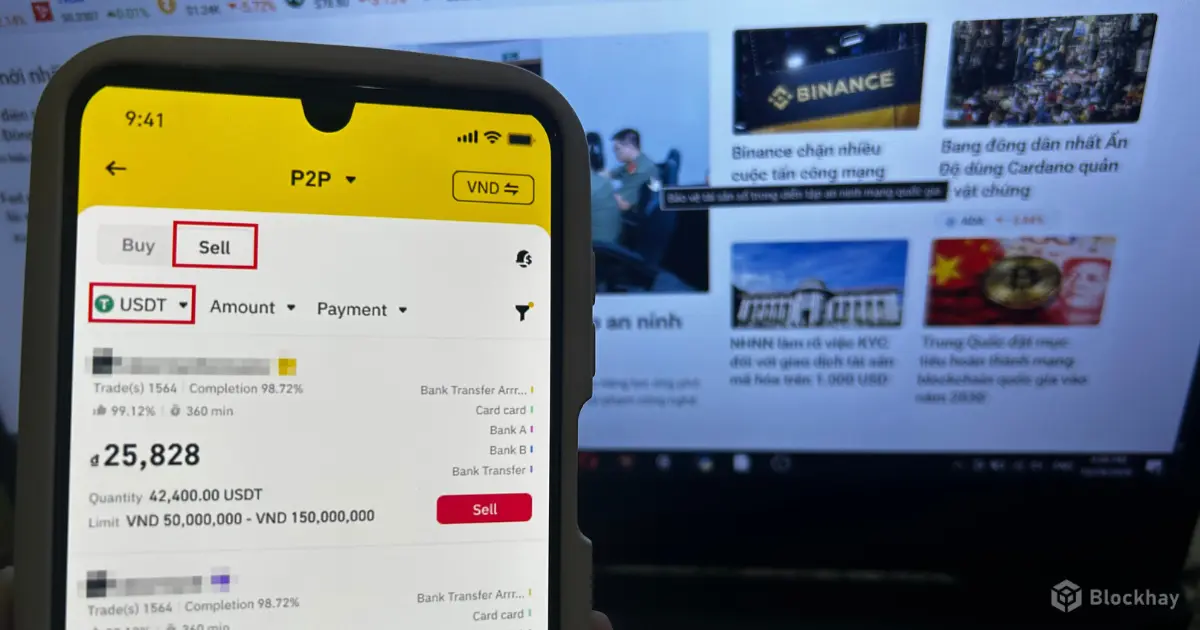
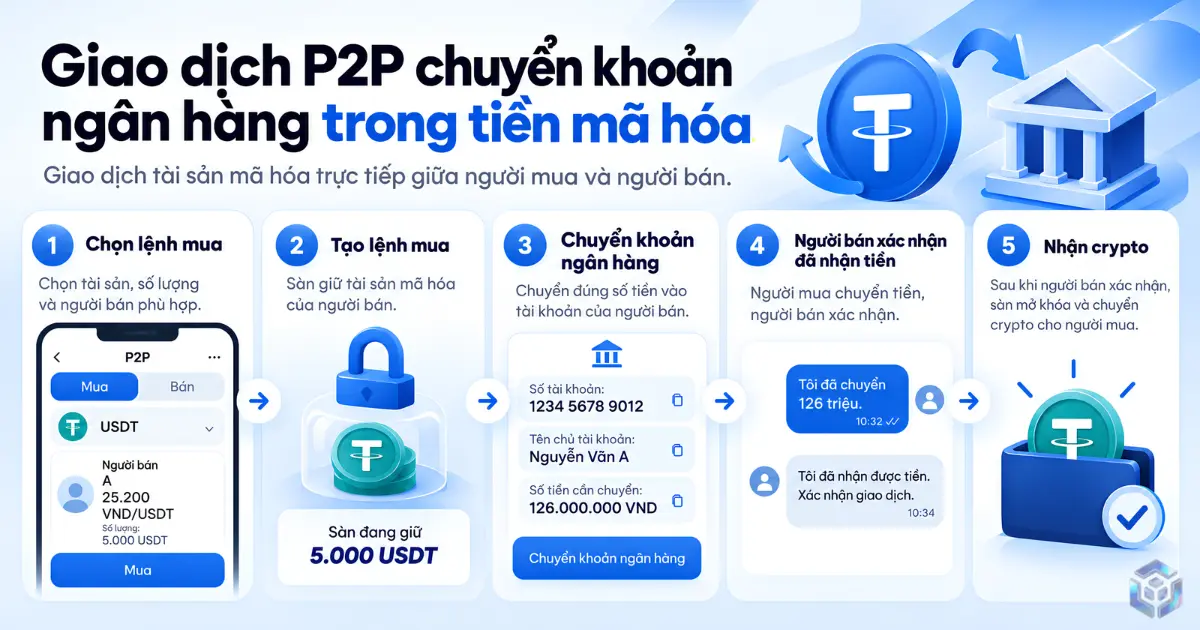
Mô hình giao dịch ngang hàng thường được ưu tiên nhờ sự nhanh chóng và thuận tiện, nơi bên bán chuyển tài sản mã hóa trên hệ thống và bên mua chuyển tiền đồng qua tài khoản ngân hàng. Dù quy trình trên nền tảng diễn ra hoàn toàn bình thường, hiểm họa lại tiềm ẩn ở xuất xứ của nguồn tiền thanh toán.
Bà Jlo Trần, đại diện Học viện Đào tạo VBI, nhận định rủi ro lớn nhất nằm ở tính chất bất đối xứng thông tin, khi nhà đầu tư phổ thông hoàn toàn không có công cụ để kiểm tra nguồn gốc dòng tiền ở các mắt xích luân chuyển trước đó.
Một đối tác có hồ sơ uy tín với hàng nghìn giao dịch thành công cùng tỷ lệ hoàn thành cao vẫn có thể chuyển khoản bằng nguồn tiền có nguồn gốc phi pháp. Khi cơ quan chức năng tiến hành phong tỏa một tài khoản có liên quan đến các vụ án gian lận công nghệ cao hoặc lừa đảo chiếm đoạt tài sản, toàn bộ các tài khoản nhận tiền tiếp theo trong chuỗi giao dịch đều có nguy cơ bị dừng hoạt động để phục vụ điều tra.
Chuyên gia cũng lưu ý việc tài khoản bị ngân hàng tạm dừng hoạt động không đồng nghĩa với việc chủ tài khoản đã thực hiện hành vi vi phạm pháp luật, nhưng quá trình giải trình luôn đòi hỏi nhiều thời gian và công sức.
Căn cứ pháp lý và thẩm quyền của các tổ chức tín dụng
Xét về góc độ pháp lý, Nghị định 52 năm 2024 về thanh toán không dùng tiền mặt đã quy định rõ ràng về các trường hợp phong tỏa tài khoản thanh toán, trong đó biện pháp này chỉ được áp dụng khi có văn bản yêu cầu chính thức từ cơ quan nhà nước có thẩm quyền hoặc theo các thỏa thuận quản lý rủi ro đã ký kết.
Luật sư Lương Huy Hà, Giám đốc Công ty Luật Lawkey, nhấn mạnh việc người dân sử dụng tài khoản ngân hàng cá nhân để chuyển nhận tiền đồng mua bán tài sản mã hóa hiện không nằm trong danh mục điều cấm của pháp luật, đồng thời không mặc nhiên cấu thành tội danh rửa tiền.
Mặc dù vậy, các tổ chức tín dụng vẫn có toàn quyền triển khai các quy trình thẩm tra khách hàng, chủ động từ chối hoặc tạm ngắt kết nối thanh toán nếu nhận thấy dấu hiệu bất thường nhằm bảo đảm an toàn hệ thống và tuân thủ các quy định phòng ngừa tội phạm tài chính.
Do đó, việc hiểu rõ các biện pháp hạn chế của ngân hàng sẽ giúp người dùng có cái nhìn chuẩn xác, tránh tâm lý hoang mang quá mức nhưng cũng không được chủ quan trước các cảnh báo rủi ro.
Nguyên tắc tự bảo vệ và minh bạch dữ liệu giao dịch
Để bảo vệ quyền lợi hợp pháp và nhanh chóng gỡ bỏ các biện pháp phong tỏa khi có sự cố phát sinh, người tham gia thị trường cần chủ động thay đổi tư duy quản lý tài sản. Thay vì chỉ quan tâm đến việc hoàn tất lệnh mua bán, người dùng cần chuẩn bị sẵn tâm thế có thể giải trình nguồn gốc tài chính bất cứ lúc nào.
Luật sư Lương Huy Hà khuyến nghị ba yếu tố cốt lõi bắt buộc phải làm rõ bao gồm xuất xứ của nguồn tiền đồng, nguồn gốc của lượng tài sản mã hóa sở hữu và bằng chứng liên kết chặt chẽ giữa hai yếu tố này trên hệ thống sàn giao dịch.
Hồ sơ lưu trữ cần được thiết lập cẩn trọng từ sao kê ngân hàng, giấy tờ chứng minh thu nhập hợp pháp cho đến lịch sử lệnh, thông tin đối tác, số lượng tài sản, tỷ giá và hình ảnh tin nhắn trao đổi. Đối với các giao dịch có liên quan đến ví lưu trữ cá nhân, mã băm giao dịch và địa chỉ ví trên chuỗi khối là những bằng chứng kỹ thuật không thể thiếu.
Đặc biệt, người dùng tuyệt đối không chấp nhận thanh toán từ tài khoản của bên thứ ba không trùng khớp thông tin cá nhân trên sàn, đồng thời kiên quyết không cho thuê, mượn tài khoản hoặc nhận tiền hộ người khác để tránh vướng vào các chuỗi rửa tiền phức tạp.