BIDV, Vietcombank đề nghị làm rõ phạm vi áp dụng
Ngân hàng Nhà nước Việt Nam (NHNN) đã làm rõ phạm vi áp dụng quy định nhận biết khách hàng trong dự thảo sửa đổi, bổ sung Nghị định 19/2023/NĐ-CP về phòng, chống rửa tiền, sau khi nhận được ý kiến góp ý từ một số ngân hàng và doanh nghiệp trong lĩnh vực tài sản mã hóa.
Theo nội dung dự thảo, yêu cầu nhận biết khách hàng được đặt ra đối với trường hợp khách hàng không có tài khoản, ví tài sản mã hóa hoặc không thực hiện giao dịch trong 6 tháng liên tục trước đó, sau đó phát sinh một hoặc nhiều giao dịch có tổng giá trị quy đổi từ 1.000 USD trở lên trong một ngày. Quy định này nhằm tăng cường kiểm soát các giao dịch có nguy cơ liên quan đến rửa tiền, đồng thời phù hợp với đặc thù của thị trường tài sản mã hóa.
Trong quá trình góp ý dự thảo, BIDV và Vietcombank đề nghị cơ quan soạn thảo làm rõ đối tượng phải thực hiện yêu cầu nhận biết khách hàng, đặc biệt là mối quan hệ giữa quy định mới với nghĩa vụ phòng, chống rửa tiền hiện hành của các tổ chức tín dụng.
Các ngân hàng cho rằng việc xác định rõ phạm vi áp dụng sẽ giúp tránh phát sinh nghĩa vụ chồng chéo, nhất là trong trường hợp ngân hàng đã thực hiện quy trình nhận biết khách hàng theo quy định hiện hành.
Phản hồi kiến nghị này, NHNN cho biết yêu cầu bổ sung chỉ áp dụng đối với các tổ chức cung cấp dịch vụ tài sản mã hóa, không mở rộng sang toàn bộ các tổ chức tín dụng. Việc làm rõ đối tượng áp dụng nhằm bảo đảm quy định phù hợp với hoạt động kinh doanh đặc thù của thị trường tài sản mã hóa.
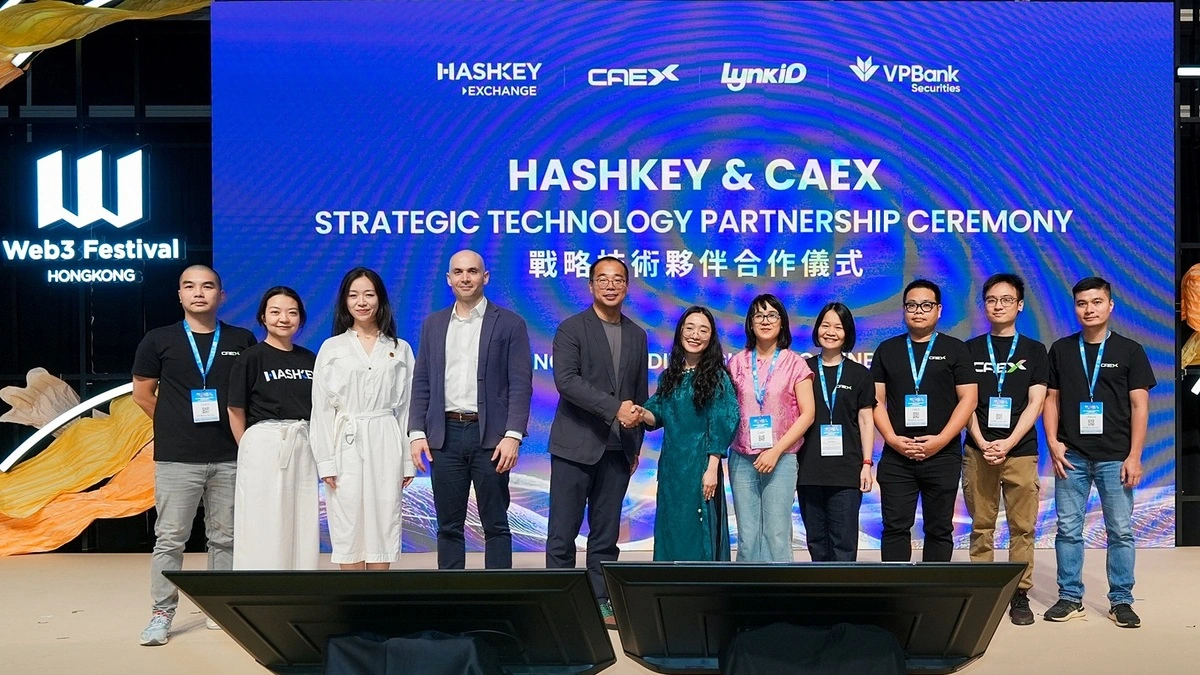
CAEX kiến nghị làm rõ nghĩa vụ KYC
Bên cạnh các ngân hàng, CAEX cũng đề nghị làm rõ cách áp dụng ngưỡng giao dịch 1.000 USD đối với khách hàng không thường xuyên sử dụng dịch vụ tài sản mã hóa.
Doanh nghiệp cho rằng cần phân biệt giữa khách hàng mới phát sinh giao dịch và khách hàng đã hoàn thành quy trình KYC, đang duy trì quan hệ kinh doanh với tổ chức cung cấp dịch vụ. Việc làm rõ sẽ giúp hạn chế nguy cơ phải thực hiện lại các thủ tục nhận biết khách hàng không cần thiết, trong khi vẫn bảo đảm yêu cầu kiểm soát rủi ro.
Ngoài ra, một số đơn vị đề xuất điều chỉnh thời gian xác định tài khoản, ví không hoạt động từ 6 tháng lên 12 tháng. Tuy nhiên, NHNN giữ mốc 6 tháng nhằm bảo đảm tính thống nhất với cách xác định giao dịch không thường xuyên trong khuôn khổ pháp luật về phòng, chống rửa tiền.
Đối với đề nghị giải thích thêm các khái niệm liên quan đến tài khoản và ví tài sản mã hóa, NHNN cho rằng những nội dung này đã được đề cập trong các văn bản pháp luật liên quan.
Ngưỡng 1.000 USD không đồng nghĩa với việc cấm giao dịch
Việc đưa ngưỡng 1.000 USD vào dự thảo cần được hiểu trong bối cảnh xác định nghĩa vụ nhận biết khách hàng đối với những trường hợp giao dịch cụ thể, không phải giới hạn tối đa mà nhà đầu tư được phép giao dịch tài sản mã hóa.
Quy định cũng không đồng nghĩa với việc tất cả khách hàng giao dịch từ 1.000 USD trở lên đều phải thực hiện lại KYC. Nghĩa vụ cụ thể phụ thuộc vào điều kiện áp dụng được quy định trong văn bản pháp luật và tình trạng quan hệ giữa khách hàng với tổ chức cung cấp dịch vụ.
Động thái này diễn ra trong bối cảnh Việt Nam đang từng bước xây dựng khuôn khổ quản lý thị trường tài sản mã hóa, trong đó yêu cầu phòng, chống rửa tiền và nhận biết khách hàng là những nội dung quan trọng nhằm tăng cường tính minh bạch, hạn chế rủi ro và tạo nền tảng cho hoạt động giao dịch có kiểm soát.
Các nội dung nêu trên hiện thuộc quá trình xây dựng, hoàn thiện quy định. Việc áp dụng chính thức cần căn cứ vào văn bản được ban hành và có hiệu lực.