Bộ Tài chính vừa ban hành Thông tư 32, hướng dẫn thực hiện thuế giá trị gia tăng (VAT), thuế thu nhập doanh nghiệp và thuế thu nhập cá nhân đối với các hoạt động giao dịch, chuyển nhượng và kinh doanh tài sản mã hóa. Văn bản này được xây dựng trên cơ sở Nghị quyết 05/2025/NQ-CP về thí điểm thị trường tài sản mã hóa tại Việt Nam.
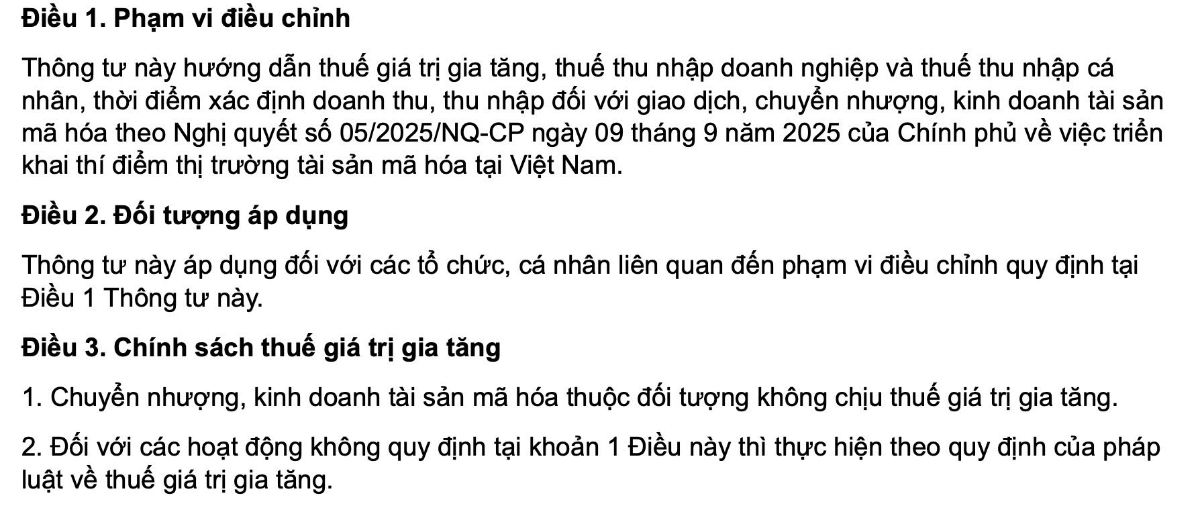
Theo quy định, hoạt động chuyển nhượng và kinh doanh tài sản mã hóa thuộc diện không chịu thuế VAT. Các hoạt động không nằm trong phạm vi này vẫn áp dụng theo quy định hiện hành của pháp luật về thuế giá trị gia tăng.
Đối với thuế thu nhập doanh nghiệp, các tổ chức được thành lập và hoạt động theo pháp luật Việt Nam khi phát sinh thu nhập từ chuyển nhượng tài sản mã hóa phải nộp thuế với mức thuế suất 20%. Thu nhập chịu thuế được xác định trên cơ sở chênh lệch giữa giá bán và giá mua, sau khi trừ các chi phí hợp lệ liên quan. Quy định này cũng áp dụng tương tự đối với doanh nghiệp cung cấp dịch vụ liên quan đến tài sản mã hóa.
Đáng chú ý, đối với tổ chức nước ngoài được thành lập theo pháp luật nước ngoài, khi thực hiện chuyển nhượng tài sản mã hóa thông qua các đơn vị cung cấp dịch vụ tại Việt Nam, nghĩa vụ thuế được xác định theo tỷ lệ 0,1% trên doanh thu của từng lần giao dịch.
Với nhà đầu tư cá nhân, không phân biệt cư trú hay không cư trú, thu nhập từ chuyển nhượng tài sản mã hóa cũng chịu thuế thu nhập cá nhân với mức 0,1% tính trên giá chuyển nhượng từng lần.
Thông tư đồng thời quy định thời điểm xác định doanh thu và thu nhập từ chuyển nhượng tài sản mã hóa được áp dụng tương tự như đối với hoạt động chuyển nhượng chứng khoán, theo các quy định hiện hành của pháp luật thuế.
Thông tư 32 có hiệu lực từ ngày 27/3/2026 và được áp dụng trong suốt thời gian triển khai thí điểm thị trường tài sản mã hóa theo Nghị quyết 05/2025/NQ-CP, hoặc cho đến khi có quy định chính thức thay thế về chính sách thuế đối với lĩnh vực này.