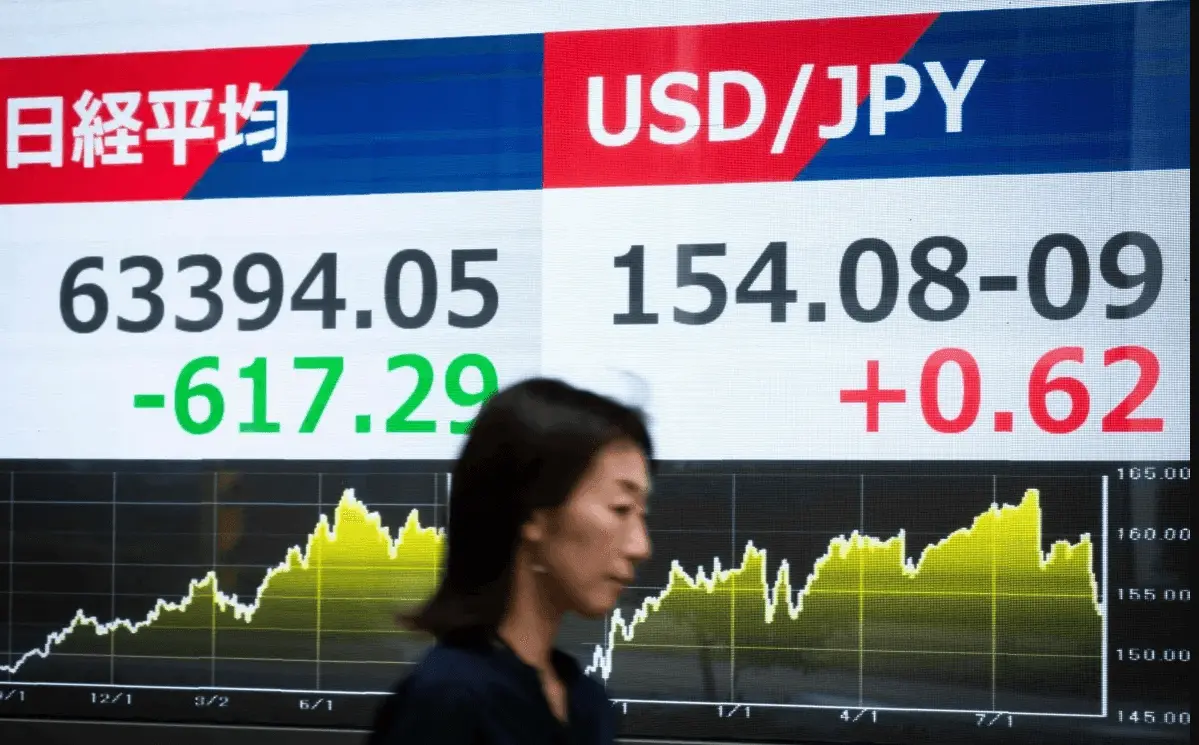
Nhật Bản có thể tạo thêm biến động cho thị trường tài chính toàn cầu nếu tăng lãi suất, khi động thái này có nguy cơ khiến thị trường trái phiếu chao đảo và làm nhà đầu tư thận trọng hơn với các tài sản rủi ro.
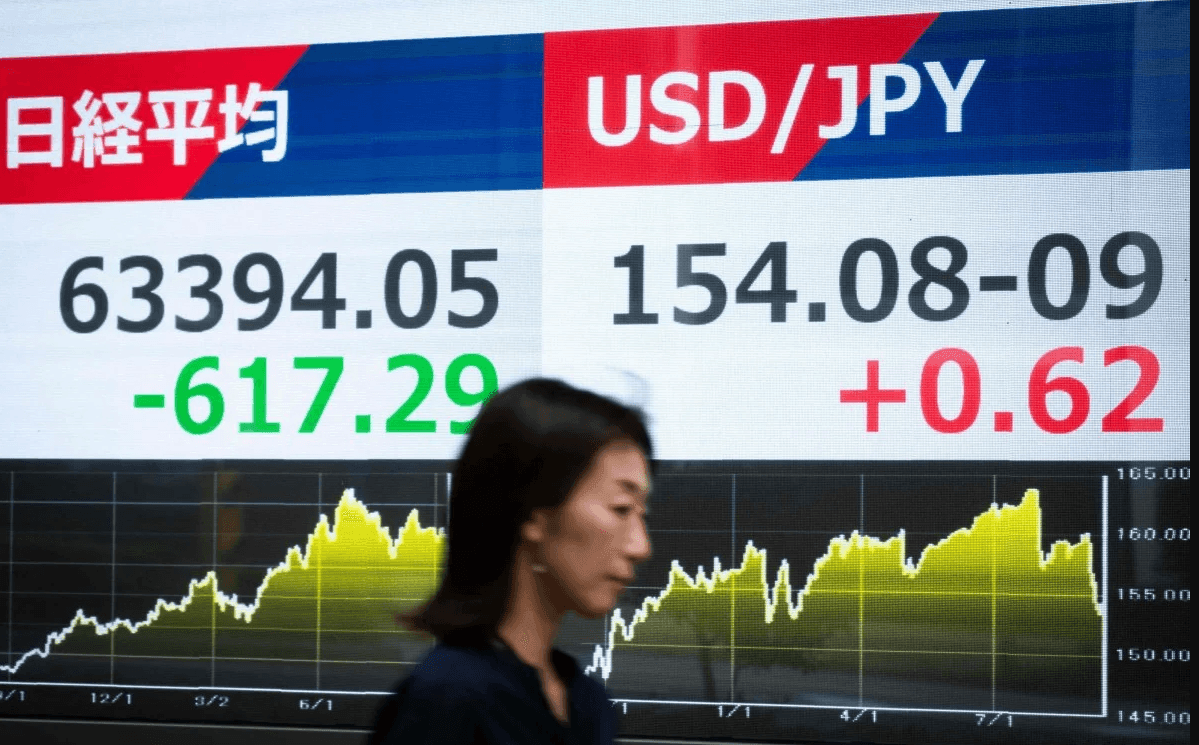
Trong bối cảnh Tokyo theo đuổi kế hoạch gia tăng chi tiêu quốc phòng, những lo ngại về kỷ luật tài khóa ngày càng gia tăng, đẩy lợi suất trái phiếu Chính phủ lên các mức cao nhất trong nhiều năm.
Lợi suất trái phiếu Chính phủ Nhật Bản kỳ hạn 10 năm đã chạm 3,03% trong tuần này, mức chưa từng được ghi nhận trong 3 thập kỷ. Trong khi đó, lợi suất trái phiếu kỳ hạn 30 năm giao dịch ở mức 4,1%, cũng tiến sát mức cao nhất trong khoảng 30 năm.
Làn sóng bán tháo trái phiếu - khiến giá trái phiếu và lợi suất biến động ngược chiều - diễn ra trong bối cảnh thị trường đồn đoán Nhật Bản có thể nâng chi tiêu quân sự lên 3,5% GDP, từ mức khoảng 2% hiện nay.
Thị trường đang kỳ vọng rộng rãi rằng Ngân hàng Trung ương Nhật Bản (BOJ) sẽ tăng lãi suất thêm 25 điểm cơ bản vào thứ Sáu (18/9) và động thái này có thể tiếp tục đẩy lợi suất trái phiếu tăng cao.
Theo các chuyên gia thị trường, biến động trên thị trường trái phiếu Nhật Bản có thể lan sang các thị trường khác, thậm chí kích hoạt một đợt bán tháo mới đối với trái phiếu kỳ hạn dài tại Mỹ và châu Âu - những thị trường vốn đang phải đối mặt với mặt bằng lợi suất cao.
Lợi suất trái phiếu tăng thường khiến cổ phiếu kém hấp dẫn hơn, bởi nhà đầu tư có thêm lựa chọn sinh lời với mức rủi ro thấp hơn. Khi đó, dòng tiền có thể dịch chuyển khỏi các tài sản rủi ro, gây sức ép lên những nhóm cổ phiếu đang được định giá cao, trong đó có các cổ phiếu hưởng lợi từ làn sóng AI.
“Lợi suất trái phiếu tăng đang thay đổi phép tính đầu tư. Trái phiếu đang trở thành đối thủ cạnh tranh thực sự của vốn đầu tư, thay vì chỉ đóng vai trò như một công cụ bảo hiểm danh mục. Và phép tính đối với cổ phiếu cũng thay đổi theo. Việc nắm giữ cổ phiếu đang đi kèm với một cái giá”, ông Gary Dugan, CEO của The Global CIO Office nhận định.
Thị trường tài chính Trung Quốc vẫn dễ bị tổn thương trước các cú sốc từ bên ngoài. Lợi suất trái phiếu Chính phủ Trung Quốc kỳ hạn 10 năm hiện giao dịch gần mức thấp nhất trong một năm, khoảng 1,7%, trong khi triển vọng của nhóm cổ phiếu công nghệ phụ thuộc đáng kể vào tâm lý trên thị trường toàn cầu.
Mặt bằng lợi suất cao tại Nhật Bản cũng cho thấy chi tiêu tài khóa gia tăng đang trở thành động lực dai dẳng phía sau xu hướng này.
Theo Bộ Tài chính Nhật Bản, các Bộ ngành của nước này đã đề xuất tổng ngân sách 143,1 nghìn tỷ yen (918,5 tỷ USD) cho năm tài khóa 2027, tăng 16% so với năm trước.
Ngân hàng Bank of America nhận định trong một báo cáo công bố tháng này rằng các con số cuối cùng vẫn có nguy cơ cao hơn, do số lượng lớn các khoản đề xuất chi tiêu chưa được xác định cụ thể, đặc biệt là trong lĩnh vực quốc phòng.
Thủ tướng Sanae Takaichi đã cam kết hạn chế lượng trái phiếu phát hành ở mức khoảng 40 nghìn tỷ Yên trong năm tài khóa tới. Tuy nhiên, cam kết này khó có thể xua tan những lo ngại của các nhà đầu tư trái phiếu về tình trạng chi tiêu ngày càng mạnh tay của Tokyo.
Tổng nợ Chính phủ Nhật Bản hiện tương đương khoảng 230% GDP, cao nhất trong nhóm các nền kinh tế phát triển. Tokyo đã phải dựa nhiều vào vay nợ để đưa nền kinh tế thoát khỏi nhiều thập kỷ giảm phát.
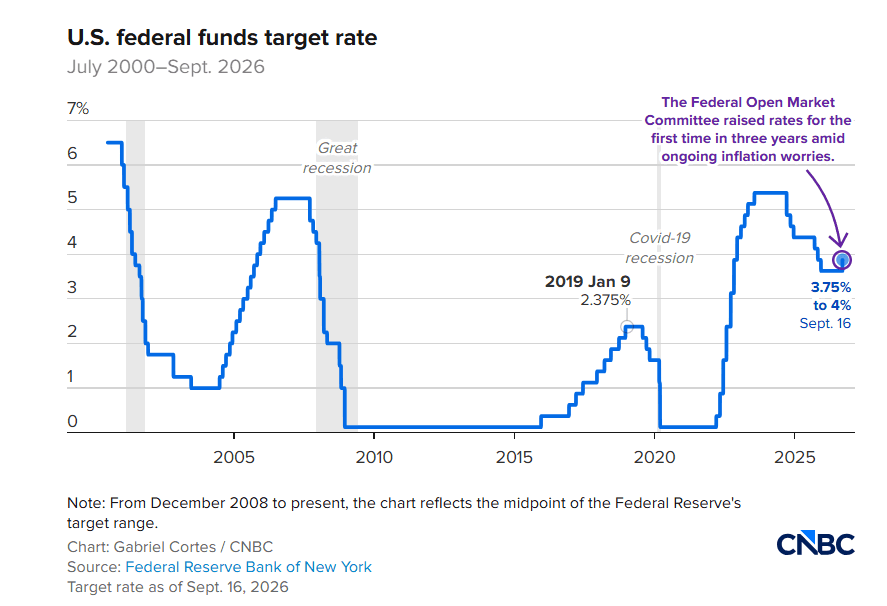
Các tài sản rủi ro trên toàn cầu, từ cổ phiếu đến hàng hóa, đang chịu áp lực sau khi Cục Dự trữ Liên bang Mỹ (Fed) tăng lãi suất lần đầu tiên sau 3 năm vào thứ Năm (17/9), trong khi Chủ tịch Fed Kevin Warsh phát tín hiệu rằng các đợt tăng lãi suất tiếp theo có thể vẫn được triển khai.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm đã vượt 5% trong tuần này, lần đầu tiên kể từ năm 2023. Trong khi đó, lợi suất trái phiếu kỳ hạn 30 năm tăng lên gần 5,4%, mức cao nhất trong gần 2 thập kỷ.
Các nhà đầu tư đang tính đến khả năng cú sốc giá dầu kéo dài, trong khi Chính phủ Mỹ phải cạnh tranh nguồn vốn với các tập đoàn công nghệ sở hữu những trung tâm dữ liệu AI quy mô lớn khi gia tăng phát hành nợ.
Trong bối cảnh BOJ được kỳ vọng sẽ nối tiếp Fed bằng một đợt tăng lãi suất 0,25 điểm phần trăm tại cuộc họp chính sách vào thứ Sáu, động thái này có thể khiến mặt bằng lợi suất trái phiếu Chính phủ ở mức cao trong thời gian dài hơn, theo Sumitomo Mitsui Banking Corporation.
“Việc kỳ vọng Nhật Bản sẽ tiếp tục tăng lãi suất cũng là một yếu tố khác đẩy lợi suất trái phiếu kỳ hạn dài của nước này lên cao hơn”, ông Hirofumi Suzuki, chiến lược gia tại ngân hàng Nhật Bản, nhận định.
“Trong thời gian tới, áp lực tăng đối với lợi suất kỳ hạn dài nhiều khả năng vẫn rất mạnh, đặc biệt là tại Mỹ. Do đó, lợi suất trái phiếu kỳ hạn dài của Nhật Bản cũng có khả năng tiếp tục chịu áp lực tăng trong một khoảng thời gian”, ông bổ sung.
Công ty quản lý tài sản Mỹ T. Rowe Price dự báo Nhật Bản có thể thực hiện 3-4 lần tăng lãi suất trong 12 tháng tới nhằm hạ nhiệt lạm phát và hỗ trợ đồng Yên. Trong khi đó, ngân hàng tư nhân Thụy Sĩ Julius Baer dự báo 3 đợt tăng lãi suất, lần lượt vào tháng 12, tháng 3 và tháng 7.
Theo ông Stephen Innes, chuyên gia tại SPI Asset Management, để nhà đầu tư sẵn sàng quay lại các tài sản rủi ro, đà tăng lợi suất trái phiếu tại các nền kinh tế phát triển như Nhật Bản cần chững lại.
“Việc trái phiếu Chính phủ Nhật Bản giao dịch ở những mức lợi suất cao nhất trong nhiều thế hệ không đơn thuần chỉ là một hiện tượng đáng chú ý trên thị trường. Đó là dấu hiệu cho thấy lãi suất chiết khấu trên toàn cầu đang cao hơn, sự cạnh tranh để thu hút nguồn vốn đang gia tăng, đồng thời nhắc nhở rằng tăng trưởng bền bỉ và mức định giá gần như hoàn hảo chỉ có thể cùng tồn tại cho đến khi chúng không còn có thể”, ông nói.