Trong bối cảnh nhiều quốc gia đẩy mạnh xây dựng khung pháp lý cho tài sản số, cục diện cạnh tranh giữa các sàn giao dịch tiền mã hóa đang bước vào giai đoạn tái định hình sâu sắc. Lịch sử phát triển tại những thị trường đã hoàn thiện luật lệ cho thấy thị phần của các sàn giao dịch quốc tế thường bị thu hẹp đáng kể. Ngay cả khi những tập đoàn toàn cầu này thành lập pháp nhân riêng và xin cấp phép tại địa phương, họ vẫn gặp nhiều trở ngại khi cạnh tranh trực diện với các nền tảng bản địa.
Tuy nhiên, diễn biến thực tế lại không đi theo kịch bản các sàn trong nước độc chiếm toàn bộ dòng vốn trên thị trường. Thay vì dồn toàn bộ khối lượng giao dịch về một phía, hệ sinh thái tài sản số tại các quốc gia đã luật hóa thường tách bạch thành hai tầng hoạt động song song. Sự phân hóa này xuất phát từ những yếu tố mang tính cấu trúc trong hệ thống ngân hàng, chính sách quản lý sản phẩm và thói quen của từng nhóm nhà đầu tư.
Lợi thế cấu trúc giúp sàn nội địa nắm giữ dòng tiền đại chúng
Trước hết, ưu thế lớn nhất của các nền tảng bản địa nằm ở khả năng kết nối trực tiếp với hệ thống ngân hàng và cổng nạp rút tiền mặt truyền thống. Khi khung pháp lý trở nên minh bạch, nguồn vốn mới từ nhóm nhà đầu tư đại chúng vốn quen thuộc với cổ phiếu hoặc gửi tiết kiệm sẽ tiếp cận tài sản số thông qua tài khoản ngân hàng và ví điện tử trong nước. Nhờ sở hữu sự hậu thuẫn từ các ngân hàng thương mại, công ty chứng khoán hoặc tập đoàn tài chính nội địa, các sàn bản địa có thể vận hành quy trình thanh toán nhanh chóng và ổn định hơn hẳn.
Ngược lại, các sàn giao dịch quốc tế dù sở hữu giấy phép hoạt động hợp pháp vẫn phải chịu sự giám sát chặt chẽ hơn về quản lý ngoại hối và dòng tiền xuyên biên giới. Khoảng cách về mức độ liên thông với hạ tầng thanh toán trong nước khiến trải nghiệm nạp và rút tiền của người dùng trên sàn ngoại thường kém thuận tiện hơn. Chính yếu tố này tạo thành rào cản tự nhiên giúp sàn nội địa dễ dàng thu hút lượng lớn khách hàng mới ngay từ bước tiếp cận đầu tiên.
Bên cạnh đó, quá trình tuân thủ pháp luật tại từng quốc gia thường đặt các tập đoàn tiền mã hóa toàn cầu vào thế tự thu hẹp sức mạnh vốn có. Trên phạm vi quốc tế, lợi thế cạnh tranh cốt lõi của họ đến từ sổ lệnh giao dịch dùng chung có thanh khoản dồi dào, tốc độ niêm yết sớm hàng trăm đồng tiền số và các sản phẩm phái sinh cho phép sử dụng vốn đòn bẩy cao. Khi phải mở chi nhánh riêng biệt như Binance.US tại Mỹ, Binance Japan tại Nhật Bản hay Binance TH tại Thái Lan, cơ quan quản lý thường yêu cầu tách riêng sổ lệnh, giới hạn danh mục tài sản và siết chặt mảng phái sinh.
Hệ quả là các phiên bản nội địa hóa của sàn quốc tế mất đi toàn bộ ưu thế về chiều sâu sản phẩm từng giúp họ dẫn đầu thế giới. Khi quay về vạch xuất phát ngang bằng về danh mục dịch vụ, cuộc cạnh tranh lúc này xoay quanh trải nghiệm người dùng địa phương, năng lực tiếp thị trong nước và niềm tin pháp lý với công chúng. Đây lại chính là những lĩnh vực mà các doanh nghiệp bản địa am hiểu sâu sắc hơn và luôn nắm giữ lợi thế vượt trội.
Thực tế cạnh tranh tại Mỹ, Thái Lan và Hàn Quốc
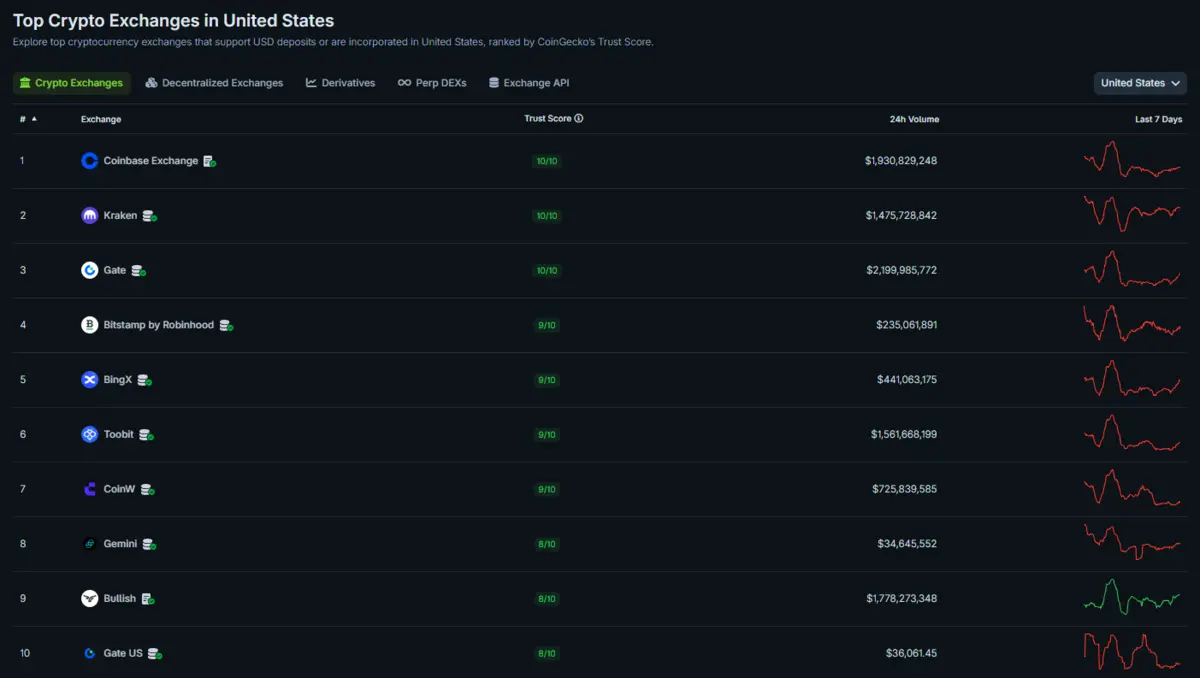
Điển hình như tại thị trường Mỹ, sự chênh lệch vị thế giữa hai nhóm nền tảng thể hiện vô cùng rõ nét trong khuôn khổ giao dịch hợp pháp. Coinbase, một doanh nghiệp niêm yết công khai trên sàn chứng khoán Nasdaq và gắn kết chặt chẽ với hệ thống ngân hàng Hoa Kỳ, hoàn toàn áp đảo chi nhánh Binance.US về cả thị phần lẫn mức độ tín nhiệm từ giới đầu tư tổ chức. Khi các quy định giám sát tài chính tại Mỹ ngày càng khắt khe, lợi thế tuân thủ đã giúp sàn nội địa củng cố vị trí dẫn đầu vững chắc.
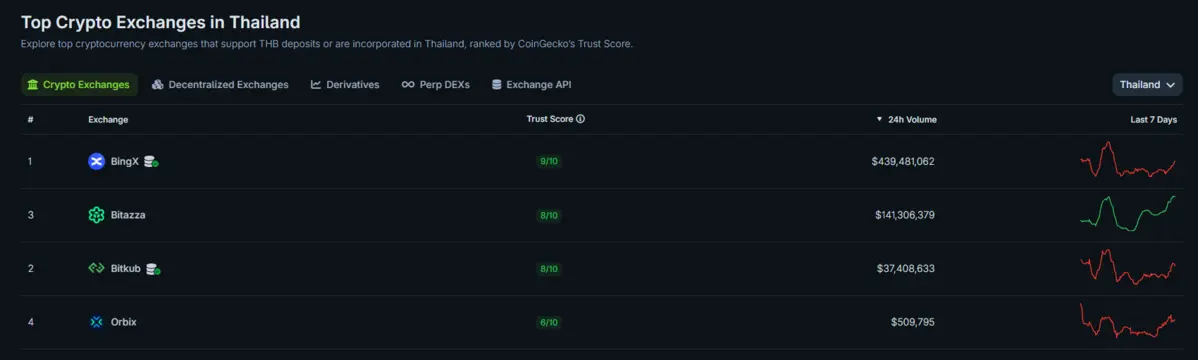
Tương tự tại Đông Nam Á, thị trường Thái Lan cũng ghi nhận sức bền đáng nể của các nền tảng tiền mã hóa bản địa trước làn sóng gia nhập từ bên ngoài. Dù Binance đã bắt tay liên doanh với tập đoàn năng lượng hàng đầu Gulf Energy Development để vận hành sàn giao dịch được cấp phép trong nước, Bitkub vẫn duy trì thị phần thống trị đối với các giao dịch bằng đồng baht Thái. Thói quen sử dụng lâu năm và mạng lưới khách hàng rộng khắp giúp sàn nội địa này giữ vững vị thế trên sân nhà.
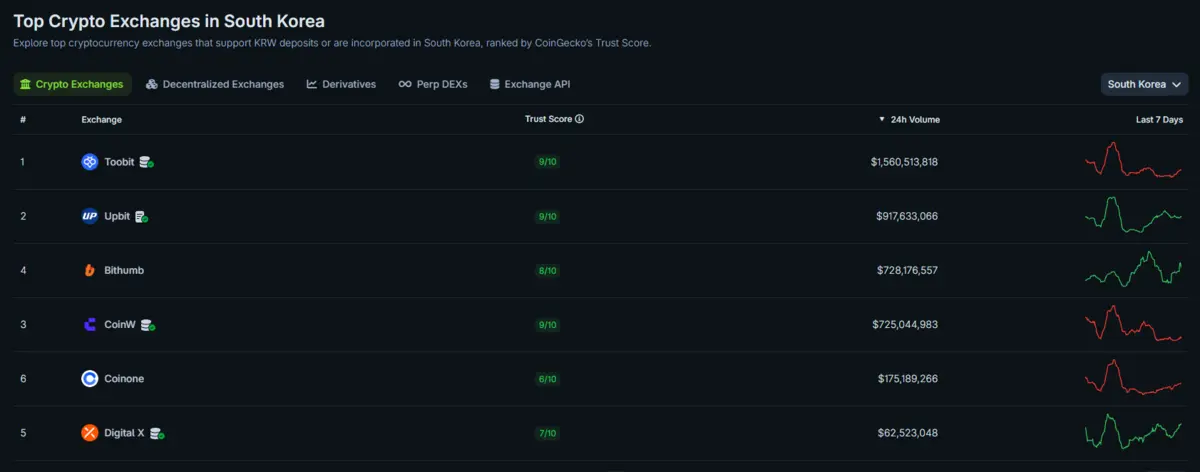
Đáng chú ý nhất là trường hợp của Hàn Quốc, nơi rào cản pháp lý đã định hình nên một sân chơi gần như khép kín cho doanh nghiệp trong nước. Nhờ quy định bắt buộc xác thực tài khoản ngân hàng định danh thật khi giao dịch bằng đồng won, bốn sàn nội địa gồm Upbit, Bithumb, Coinone và Korbit đã kiểm soát trọn vẹn thị trường mua bán giao ngay hợp pháp. Trong đó, riêng Upbit thường xuyên chiếm từ 70 đến 80% tổng khối lượng giao dịch hàng tháng, gần như không để lại dư địa cho bất kỳ sàn ngoại nào tự đứng chân độc lập.
Ba lý do khiến sàn quốc tế vẫn duy trì sức ảnh hưởng
Mặc dù vậy, quan điểm cho rằng các sàn giao dịch toàn cầu sẽ hoàn toàn mất chỗ đứng sau khi tài sản số được luật hóa lại bỏ qua bản chất phân tầng của dòng vốn. Sàn nội địa gần như nắm chắc phần thắng ở vai trò cửa ngõ nạp rút tiền mặt và mảng giao dịch mua bán trực tiếp dành cho công chúng lẫn các tổ chức tài chính truyền thống. Tuy nhiên, nhóm nhà giao dịch chuyên nghiệp ưa thích hợp đồng tương lai đòn bẩy cao hoặc tìm kiếm cơ hội ở các đồng tiền số mới ra mắt hiếm khi hài lòng với danh mục hạn chế trong nước.
Do đó, bộ phận nhà đầu tư giàu kinh nghiệm thường chỉ sử dụng sàn nội địa như một trạm trung chuyển để hoán đổi giữa tiền mặt và tài sản số một cách hợp pháp. Ngay sau khi hoàn tất bước nạp tiền, họ vẫn có xu hướng chuyển tài sản ra các nền tảng quốc tế ngoài lãnh thổ hoặc sử dụng trực tiếp các sàn giao dịch phi tập trung vận hành tự động trên mạng lưới chuỗi khối. Luồng dịch chuyển này giúp các sàn toàn cầu tiếp tục duy trì nguồn thu dồi dào từ nhóm khách hàng có tần suất giao dịch lớn nhất.
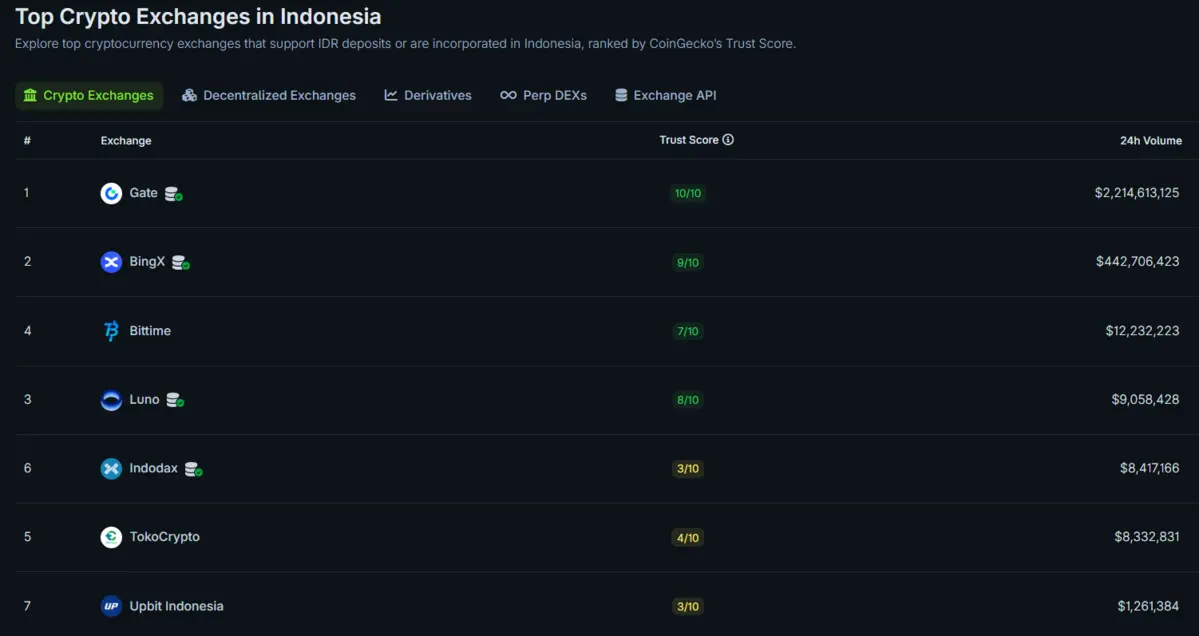
Song song với xu hướng trên, nhiều tập đoàn quốc tế đã sớm nhận ra hạn chế của việc tự mình mở rộng và nhanh chóng chuyển sang chiến lược liên doanh hoặc mua lại doanh nghiệp bản địa. Theo mô hình kết hợp này, đối tác quốc tế cung cấp công nghệ khớp lệnh tiên tiến, hạ tầng bảo mật và đội ngũ tạo lập thanh khoản, trong khi doanh nghiệp trong nước phụ trách giấy phép và kết nối ngân hàng. Tokocrypto tại Indonesia sau khi được Binance thâu tóm là minh chứng tiêu biểu, khi nền tảng lai này vươn lên cạnh tranh sòng phẳng và có nhiều giai đoạn vượt qua cả sàn nội địa lâu năm Indodax về khối lượng giao dịch.
Hơn nữa, sức hút thực tế của các sàn giao dịch hợp pháp trong nước còn phụ thuộc trực tiếp vào mức độ hợp lý của chính sách thuế và chi phí giao dịch. Bài học từ Ấn Độ vẫn mang giá trị tham chiếu lớn đối với nhiều nhà hoạch định chính sách trên toàn cầu. Việc áp mức thuế 30% trên lợi nhuận từ tài sản số cùng 1% thuế khấu trừ tại nguồn cho mỗi giao dịch từ năm 2022 đã khiến thanh khoản trên các sàn nội địa nước này sụt giảm nghiêm trọng, vô tình đẩy ngược dòng tiền của nhà đầu tư quay lại các nền tảng quốc tế chưa cấp phép.
Tương lai phân cực của thị trường tài sản số hợp pháp
Tổng hòa các yếu tố trên, tiến trình luật hóa tài sản số tại mỗi quốc gia chắc chắn sẽ tước đi quyền kiểm soát cửa ngõ dòng tiền của các sàn giao dịch quốc tế. Về dài hạn, các nền tảng toàn cầu rất khó vượt qua sàn bản địa xét trên độ phủ tới người dùng phổ thông và mức độ gắn kết với hệ thống tài chính truyền thống. Đây là nguồn tăng trưởng bền vững nhất khi tài sản số từng bước hòa nhập vào đời sống kinh tế chính thống.
Dẫu vậy, cuộc chơi thanh khoản vẫn chưa hề ngã ngũ đối với phân khúc nhà đầu tư chuyên sâu và các sản phẩm tài chính phức tạp. Chừng nào các sàn nội địa chưa thể giải quyết bài toán chiều sâu sổ lệnh và mở rộng danh mục phái sinh trong giới hạn luật pháp cho phép, phần lợi nhuận hấp dẫn từ nhóm giao dịch khối lượng lớn vẫn sẽ chảy về các sàn quốc tế và hệ sinh thái tài chính phi tập trung. Sự cân bằng giữa quản lý rủi ro và nuôi dưỡng năng lực cạnh tranh cho doanh nghiệp nội địa vì thế sẽ trở thành thước đo thành công của mọi khung pháp lý tài sản số.