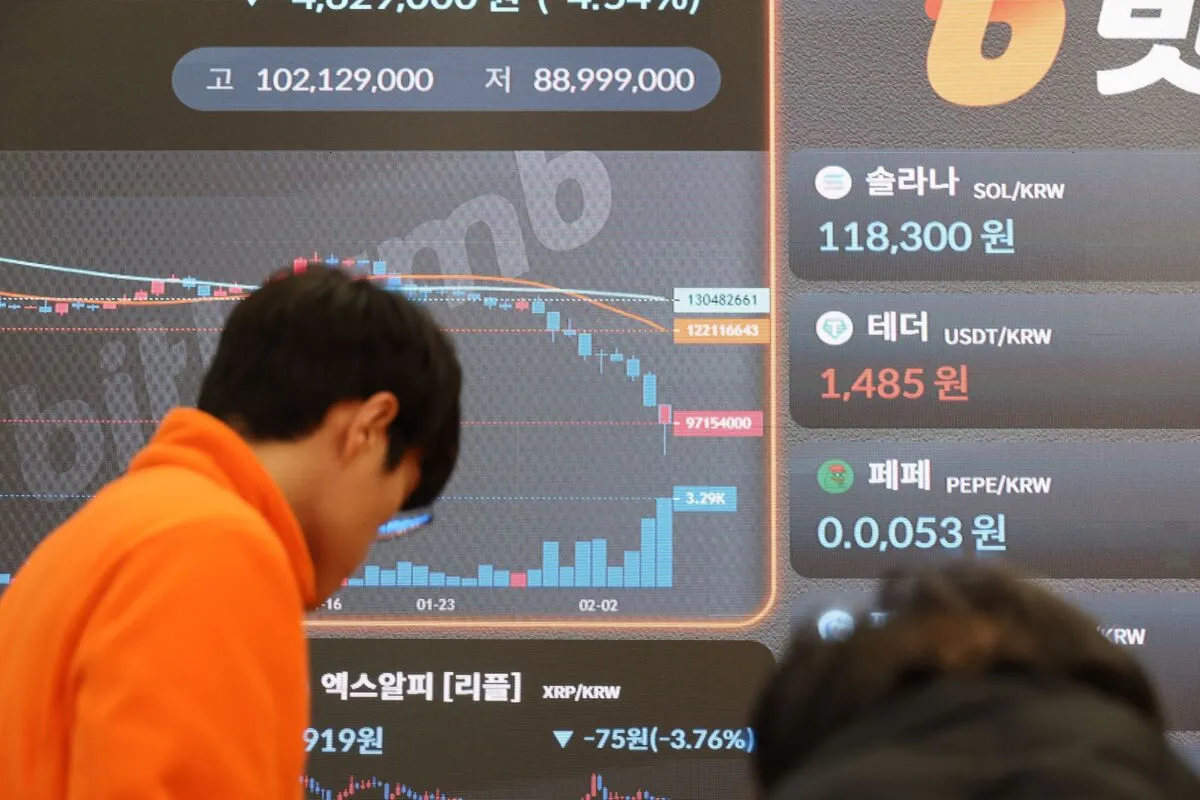
Cơ quan quản lý tài chính Hàn Quốc đang nghiên cứu cơ chế cho phép các market maker tham gia thị trường tài sản số, trong bối cảnh nhiều token ghi nhận biến động giá mạnh do thanh khoản hạn chế trên các sàn giao dịch nội địa.
Ủy ban Dịch vụ Tài chính Hàn Quốc đang xem xét xây dựng hành lang pháp lý dành cho hoạt động tạo lập thị trường trong lĩnh vực tiền điện tử. Nội dung này có thể được đưa vào giai đoạn hai của quá trình hoàn thiện khung pháp lý đối với tài sản số tại Hàn Quốc.
Market maker là các tổ chức hoặc doanh nghiệp chuyên cung cấp thanh khoản cho thị trường bằng cách liên tục đặt lệnh mua và bán. Sự hiện diện của các đơn vị này giúp thu hẹp chênh lệch giữa giá mua và giá bán, hạn chế trượt giá và giúp nhà đầu tư dễ dàng khớp lệnh hơn trong những giai đoạn thị trường ít người giao dịch.
Tuy nhiên, Hàn Quốc hiện chưa có quy định riêng công nhận hoạt động market making đối với tài sản số. Trong khuôn khổ pháp lý hiện tại, một số hình thức giao dịch với tần suất cao, liên tục tạo lệnh mua bán hoặc tạo ra khối lượng giao dịch lớn có thể bị xem xét dưới các quy định chống thao túng thị trường.
Đây cũng là nguyên nhân khiến hoạt động tạo lập thị trường tại Hàn Quốc chưa phát triển như tại nhiều thị trường tiền điện tử quốc tế. Việc xem xét cho phép market maker tham gia được đẩy nhanh sau một số sự cố cho thấy hạn chế của thị trường khi thanh khoản quá mỏng.
Một trong những trường hợp đáng chú ý là stablecoin JPYC, tài sản được neo theo đồng yên Nhật. Sau khi được niêm yết trên Upbit vào tháng 9/2026, JPYC bắt đầu giao dịch quanh mức 12 won nhưng có thời điểm tăng lên khoảng 37,6 won chỉ trong thời gian ngắn.
Mức giá này cao hơn đáng kể so với giá trị quy đổi thực tế của đồng yen. Theo các phân tích tại Hàn Quốc, biến động không xuất phát từ việc JPYC mất cơ chế neo giá trên thị trường quốc tế mà chủ yếu do lượng token lưu thông trên sàn hạn chế trong khi nhu cầu mua tăng mạnh.
Khi thị trường không có đủ bên cung cấp thanh khoản, một lượng lệnh mua tương đối lớn cũng có thể đẩy giá tài sản lên cao hơn đáng kể so với thị trường bên ngoài. Sự việc làm dấy lên tranh luận về việc liệu việc hạn chế market maker có đang khiến thị trường tài sản số Hàn Quốc dễ xuất hiện những khoảng lệch giá lớn khi thanh khoản suy giảm. Trong khi đó, cơ quan quản lý Hàn Quốc vẫn đang duy trì lập trường cứng rắn với các hành vi thao túng giao dịch.
Tháng 9/2026, cơ quan chức năng nước này đã chuyển một số vụ việc giao dịch bất thường sang cơ quan điều tra. Các trường hợp bị xem xét bao gồm sử dụng API để thực hiện lượng lớn lệnh mua bán trong thời gian ngắn, sử dụng nhiều tài khoản để tạo giao dịch giả hoặc làm tăng khối lượng giao dịch nhằm tạo cảm giác thị trường có thanh khoản cao.
Đây cũng chính là thách thức lớn nếu Hàn Quốc chính thức cho phép hoạt động market making. Cơ quan quản lý sẽ phải xây dựng ranh giới rõ ràng giữa việc cung cấp thanh khoản hợp pháp với các hành vi như tạo giao dịch ảo hoặc thao túng giá.
Trong mô hình thông thường, market maker kiếm lợi nhuận từ phần chênh lệch giữa giá mua và giá bán. Họ duy trì lệnh ở cả hai phía của sổ lệnh để người tham gia thị trường có thể mua hoặc bán tài sản dễ dàng hơn. Ngược lại, giao dịch tạo thanh khoản giả thường nhằm tạo ra khối lượng không thực, đánh lừa nhà đầu tư về nhu cầu đối với một tài sản hoặc tác động trực tiếp đến giá.
Do đó, nếu được hợp pháp hóa, các market maker tại Hàn Quốc nhiều khả năng sẽ phải chịu những yêu cầu nghiêm ngặt liên quan đến nguồn vốn, tài khoản giao dịch, báo cáo hoạt động, quản lý xung đột lợi ích và hệ thống giám sát giao dịch. Đề xuất liên quan market maker dự kiến chỉ là một phần trong giai đoạn hai của quá trình xây dựng luật tài sản số tại Hàn Quốc.