Trái phiếu Chính phủ đang bị bán tháo trên khắp thế giới khi lo ngại về lạm phát dai dẳng, uy tín chính sách và gánh nặng nợ không bền vững đẩy chi phí vay của nhiều nền kinh tế lớn lên mức cao nhất trong nhiều thập kỷ, thậm chí lập kỷ lục. Nhưng có một ngoại lệ đáng chú ý: Trung Quốc.
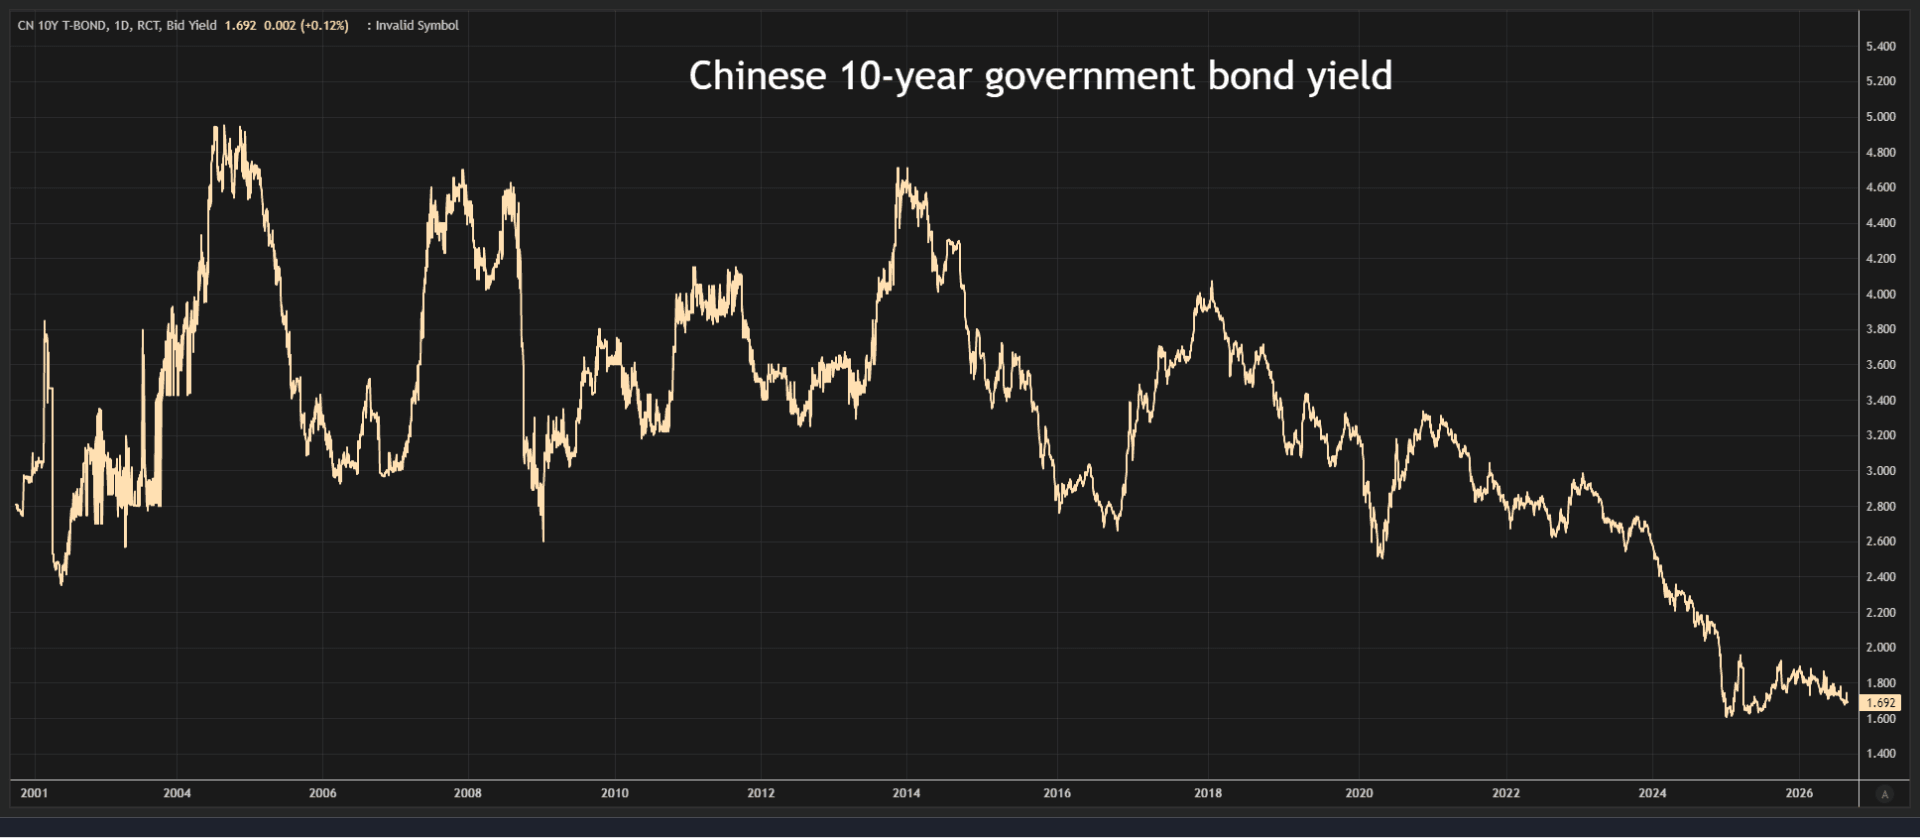
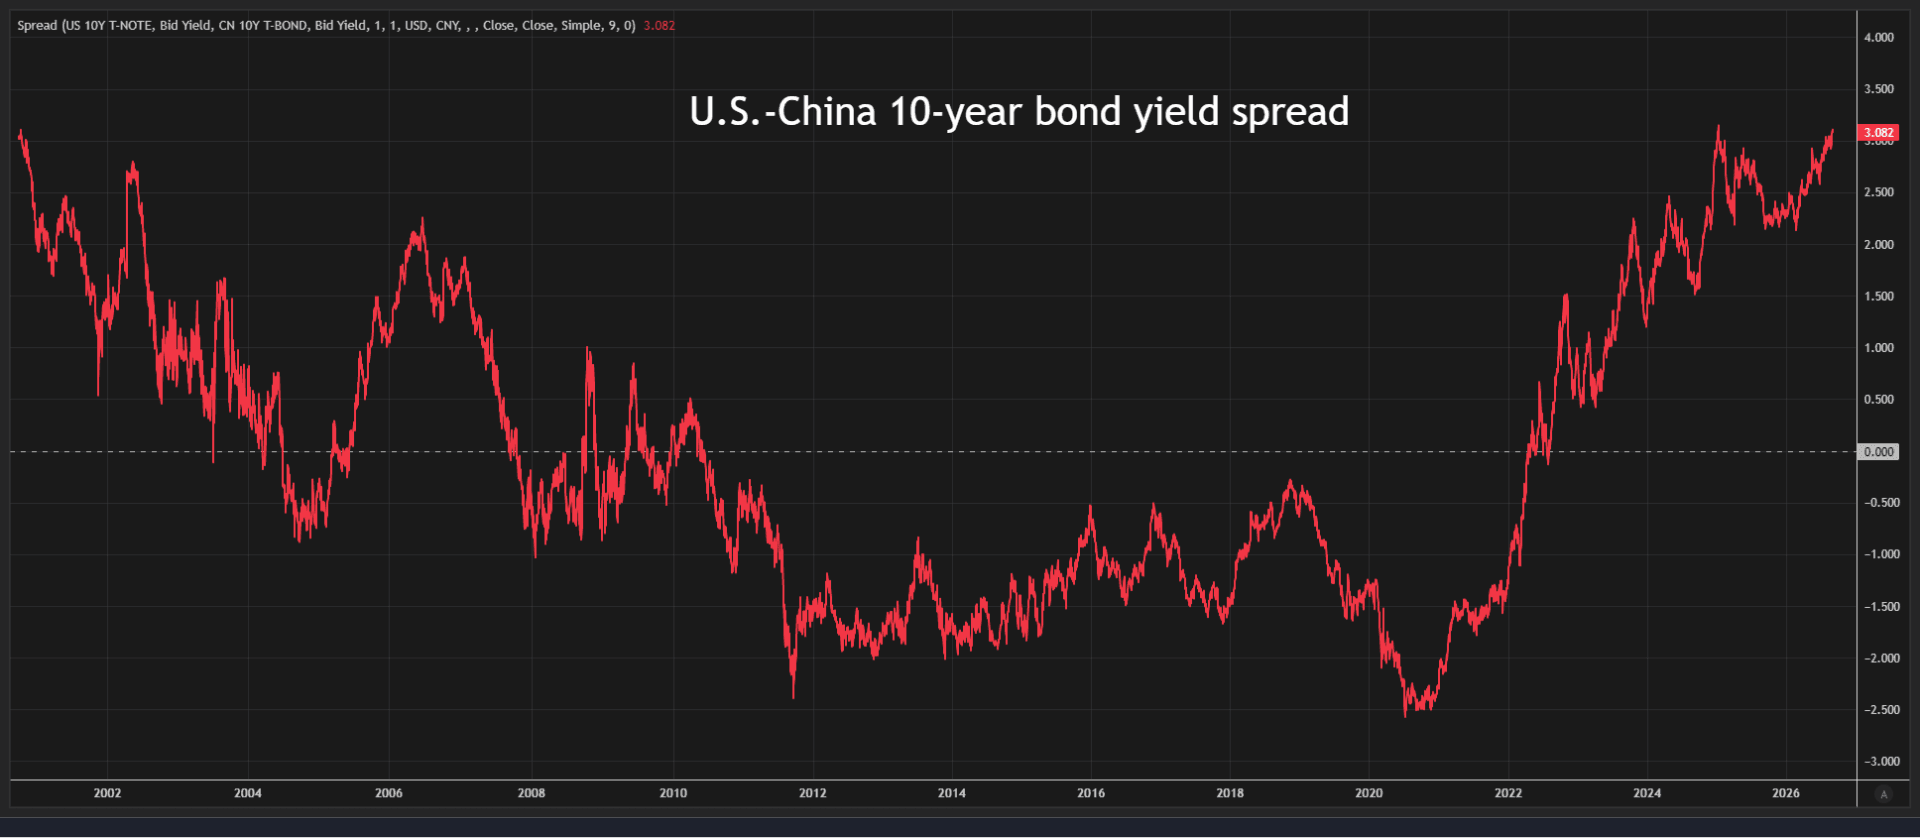
Lợi suất trái phiếu Chính phủ Trung Quốc kỳ hạn 10 năm hiện đã giảm xuống dưới 1,7% - thấp hơn hơn 300 điểm cơ bản so với lợi suất trái phiếu kho bạc Mỹ cùng kỳ hạn.
Đây là khoảng cách lớn nhất giữa hai loại trái phiếu kể từ tháng 1 năm ngoái và nếu xu hướng hiện tại tiếp diễn, chênh lệch này sẽ sớm lập kỷ lục.
Điều đáng chú ý là trong hơn một thập kỷ, từ năm 2010 đến 2022, lợi suất trái phiếu Chính phủ Trung Quốc luôn cao hơn trái phiếu kho bạc Mỹ.
Lạm phát đóng vai trò quan trọng trong diễn biến này. Trong khi phần còn lại của thế giới đang chật vật kiềm chế áp lực giá dai dẳng, Trung Quốc vẫn tiếp tục cuộc chiến kéo dài nhiều năm chống giảm phát.
Cuộc khủng hoảng bất động sản bắt đầu từ năm 2021 - được xem là nghiêm trọng nhất trong lịch sử - vẫn đang đè nặng lên tiêu dùng, hoạt động kinh tế và lạm phát giá tiêu dùng.
Tuy nhiên, đã xuất hiện những dấu hiệu ban đầu cho thấy tình hình có thể đang chuyển biến. Lạm phát giá sản xuất hàng năm, vốn ở mức âm trong gần 4 năm, đã trở lại vùng dương hồi đầu năm nay và vượt 4% vào tháng 6.
Chỉ số giảm phát GDP của Trung Quốc cũng chuyển sang tăng trong quý II/2026, sau 4 năm liên tiếp ở mức âm.
Những diễn biến này đáng lẽ phải tạo áp lực đẩy lợi suất trái phiếu Trung Quốc tăng lên, dù mức tăng có thể không mạnh như tại các nước G7.
Ảo ảnh về nền tài khóa
Một số người có thể cho rằng nền tảng tài khóa của Trung Quốc vẫn khá vững, ít nhất nếu chỉ nhìn vào các số liệu chính thức.
Tỷ lệ nợ Chính phủ trên GDP của Trung Quốc trong năm nay được dự báo ở mức 75% - thấp hơn đáng kể so với tất cả các nước G7, ngoại trừ Đức.
Nhưng mức độ minh bạch về nợ của Trung Quốc còn hạn chế, trong khi ranh giới giữa nợ của chính quyền trung ương, chính quyền cấp tỉnh và chính quyền địa phương thường không rõ ràng.
Nếu tính cả các khoản nợ của chính quyền địa phương và những khoản vay thông qua các công ty tài chính của họ, bức tranh tài chính của Trung Quốc kém tích cực hơn nhiều.
Theo cách tính “nợ mở rộng” của Quỹ Tiền tệ Quốc tế (IMF), tổng gánh nặng nợ của Trung Quốc được dự báo tương đương 136% GDP trong năm nay và có thể vượt 150% vào cuối thập kỷ.
Mức này gần với tỷ lệ nợ của Mỹ và Italy - những nền kinh tế đang bị giới đầu tư trái phiếu đặt câu hỏi về tính bền vững tài khóa.
“Nếu chỉ nhìn vào hồ sơ tài khóa, lợi suất trái phiếu Trung Quốc đáng lẽ phải cao hơn phương Tây, chứ không phải thấp hơn”, các chuyên gia phân tích của Barclays nhận định.
Họ lập luận: “Bảng cân đối xấu đi, thị trường bất động sản sụp đổ khiến nguồn thu của chính quyền địa phương cạn kiệt, cùng các nghĩa vụ nằm ngoài bảng cân đối - đó không phải là hồ sơ của một bên đi vay với lợi suất 1,70%. Thế nhưng thực tế lại đang như vậy”.
Dòng tiền mắc kẹt
Vậy điều gì đang giữ lợi suất trái phiếu Trung Quốc ở mức thấp?
Câu trả lời chủ yếu nằm ở những đặc điểm rất riêng của nền kinh tế Trung Quốc. Nước này có lượng tiền tiết kiệm rất lớn, trong khi các biện pháp kiểm soát dòng vốn khiến tiền khó chảy ra nước ngoài và sự thiếu vắng những kênh đầu tư an toàn thay thế trái phiếu Chính phủ.
Tổng tiền tiết kiệm trong nước của Trung Quốc tương đương 43% GDP, cao hơn gấp đôi Mỹ. Lượng tiền khổng lồ này cần tìm nơi để đầu tư, nhưng các biện pháp kiểm soát vốn của Bắc Kinh khiến phần lớn dòng tiền vẫn phải ở lại trong nước.
Trong khi đó, những kênh đầu tư an toàn khác ngày càng ít. Bất động sản không còn hấp dẫn như trước, còn thị trường chứng khoán vẫn biến động mạnh. Nhiều nhà đầu tư cũng chưa quên những khoản thua lỗ sau cú lao dốc của thị trường nhà đất, khiến họ càng thận trọng với các tài sản rủi ro.
Chỉ số CSI 300 gồm các cổ phiếu vốn hóa lớn vẫn thấp hơn 20% so với đỉnh năm 2021.
Vì vậy, nhiều hộ gia đình Trung Quốc vẫn tiếp tục mua trái phiếu, dù mức lợi suất mà họ nhận được rất thấp.
Điều này đồng nghĩa nhu cầu đối với trái phiếu Trung Quốc có thể vẫn ở mức cao trong thời gian tới, ngay cả khi Bắc Kinh quyết định tăng phát hành trái phiếu để thúc đẩy tăng trưởng.
Các chuyên gia HSBC dự báo lợi suất trái phiếu Chính phủ Trung Quốc kỳ hạn 10 năm có thể giảm xuống chỉ còn 1,50% vào cuối năm nay.
Nhưng lượng tiền tiết kiệm dư thừa cũng phản ánh chính những khó khăn mà Trung Quốc đang đối mặt với giảm phát. Người tiêu dùng Trung Quốc đơn giản là chưa chi tiêu đủ.
Và nếu Trung Quốc thực sự muốn chuyển từ mô hình tăng trưởng dựa nhiều vào vốn sang một nền kinh tế lấy tiêu dùng làm động lực, điều này sẽ phải thay đổi.
Nhà đầu tư có lý do để lo ngại khi lợi suất trái phiếu tại các nền kinh tế phát triển tăng mạnh. Nhưng việc lợi suất trái phiếu Trung Quốc tiếp tục giảm không nên được xem là dấu hiệu cho thấy nền tài khóa hay kinh tế nước này đang khỏe mạnh.
Đó chủ yếu là hệ quả của một lượng tiền khổng lồ bị mắc kẹt trong nước, không có nhiều nơi khác để tìm đến.