Tâm điểm chú ý trên thị trường tài chính ngày Thứ Tư (23/9) có xu hướng tập trung vào chuỗi chỉ số PMI sơ bộ từ Úc, Eurozone, Anh và Mỹ.
Đây là những dữ liệu đầu tiên phản ánh hoạt động kinh tế trong tháng 9, đồng thời có thể cung cấp thêm manh mối về tác động của giá năng lượng tăng và căng thẳng địa chính trị đối với doanh nghiệp.
Trong bối cảnh đó, phản ứng của các đồng tiền sẽ phụ thuộc không chỉ vào con số PMI, mà còn vào khoảng cách giữa số liệu thực tế và kỳ vọng của thị trường.
Dữ liệu kinh tế khả quan hơn kỳ vọng có xu hướng hỗ trợ các tài sản rủi ro như CFD đồng Euro (EUR), CFD đồng Bảng Anh (GBP), đồng thời tạo đà cho các đồng tiền liên quan đến hàng hóa như CFD đồng Đô la Úc (AUD).
Tại châu Âu, bức tranh tăng trưởng được dự báo vẫn tương đối ổn định nhưng bắt đầu xuất hiện những dấu hiệu chịu sức ép.
Cụ thể, PMI sản xuất của Eurozone được dự báo đạt 52,7 điểm, không đổi so với tháng trước, trong khi PMI dịch vụ giảm từ 51,6 xuống 51,4 điểm. Một số nguồn dữ liệu thị trường khác đưa ra mức dự báo PMI tổng hợp khoảng 51,7 điểm và PMI sản xuất 52,6 điểm, cho thấy mức đồng thuận có thể chênh lệch nhẹ tùy thời điểm chốt dữ liệu.
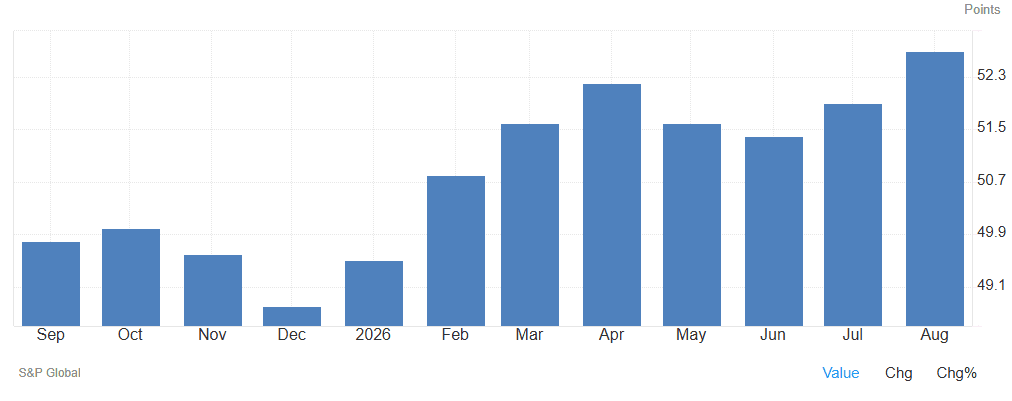
PMI lần này được công bố trong bối cảnh tâm lý người tiêu dùng Eurozone đã chịu ảnh hưởng từ giá năng lượng tăng. Chỉ số niềm tin người tiêu dùng của khu vực đồng Euro giảm trong tháng 9 khi chi phí nhiên liệu và hóa đơn tiện ích tăng lên sau những diễn biến mới tại Trung Đông.
Vì vậy, câu hỏi lớn với thị trường là liệu chi phí năng lượng cao mới chỉ tác động đến tâm lý hay đã bắt đầu lan sang hoạt động kinh doanh.
Tại Anh, thị trường dự báo PMI tổng hợp sơ bộ tháng 9 đạt khoảng 52,0 điểm, giảm từ 52,5 điểm trong tháng 8. PMI sản xuất được dự báo ở mức 51,5 điểm, thấp hơn 51,7 điểm của tháng trước, trong khi PMI dịch vụ cũng được dự báo giảm từ 52,5 xuống 52,0 điểm.
Như vậy, cả ba chỉ số chính của Anh vẫn được kỳ vọng nằm trên ngưỡng 50 điểm, cho thấy khu vực tư nhân tiếp tục mở rộng.
Một trong những yếu tố khiến giới đầu tư quan tâm đến PMI Anh là khả năng chi phí năng lượng và các chi phí đầu vào khác gây sức ép lên doanh nghiệp. Bên cạnh đó, diễn biến PMI sẽ được theo dõi cùng các số liệu lạm phát và thị trường lao động để đánh giá đường đi chính sách tiền tệ của Ngân hàng Trung ương Anh.
Nếu châu Âu và Anh được theo dõi về khả năng giảm tốc, Mỹ lại là mắt xích quan trọng để đánh giá sức mạnh của nhu cầu toàn cầu.
PMI sản xuất sơ bộ tháng 9 của Mỹ được dự báo ở khoảng 53,6 điểm, giảm từ 53,9 điểm trong tháng 8, trong khi PMI dịch vụ được dự báo đạt 55,8 điểm, thấp hơn mức 56,5 điểm của tháng trước.
Các mức trên vẫn cao hơn đáng kể ngưỡng 50 điểm, cho thấy khu vực doanh nghiệp Mỹ được kỳ vọng tiếp tục mở rộng trong tháng 9. Lĩnh vực dịch vụ tiếp tục được dự báo là động lực chính, với chỉ số cao hơn đáng kể so với sản xuất.
PMI Mỹ đặc biệt được chú ý sau quyết định lãi suất mới nhất của Cục Dự trữ Liên bang Mỹ (Fed). Trong bối cảnh Fed phải cân bằng giữa tăng trưởng và lạm phát, một PMI cho thấy nhu cầu vẫn mạnh trong khi chi phí đầu vào tăng có thể làm bài toán chính sách tiền tệ trở nên phức tạp hơn.
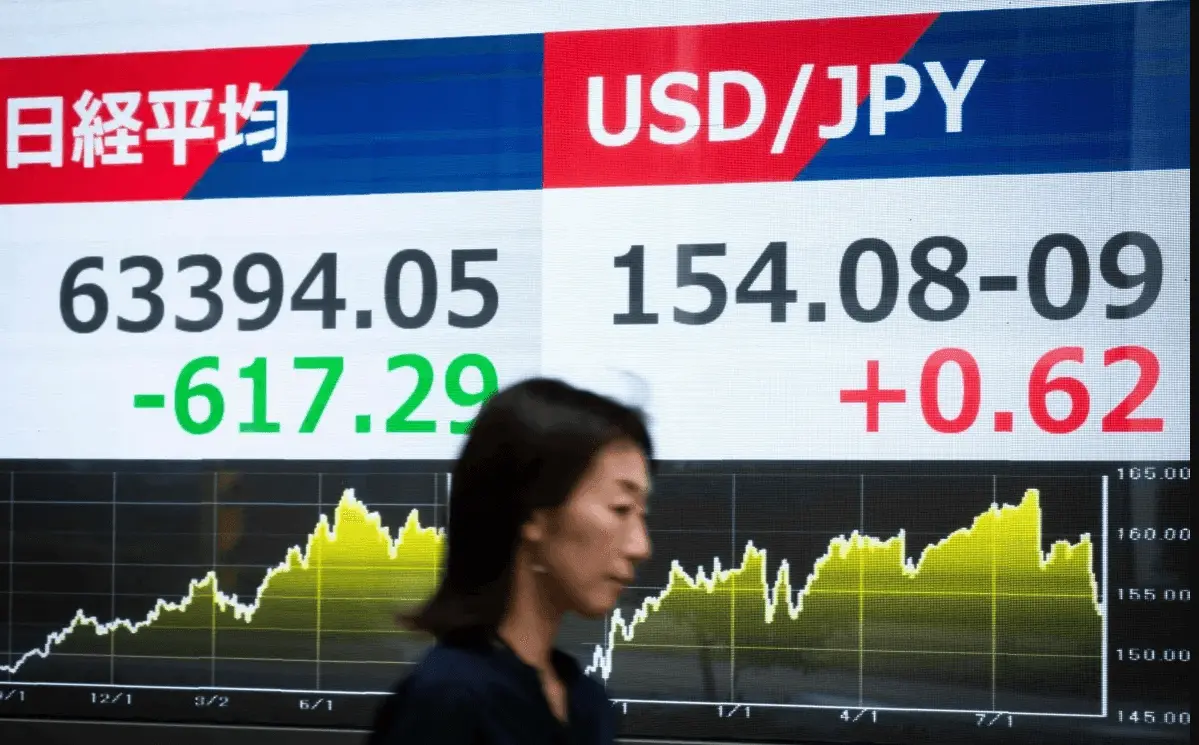
Trong phiên Châu Á, áp lực lạm phát tại Singapore được dự báo tăng, có thể tác động tích cực đến CFD đồng Đô la Singapore (SGD), trong khi thị trường Nhật Bản nghỉ lễ.
Theo dự báo của DBS công bố trước thời điểm số liệu được phát hành, lạm phát cơ bản của Singapore có thể tăng lên 2,1% trong tháng 8, từ mức 2,0% của tháng 7, trong khi lạm phát toàn phần được dự báo tăng lên 2,3%, từ 2,2%.
Đáng chú ý, mức tăng trong tháng 7 chủ yếu đến từ điện và khí đốt, dịch vụ và thực phẩm. Nếu xu hướng này tiếp diễn, áp lực lạm phát sẽ trở thành một biến số đáng chú ý đối với kỳ vọng chính sách tiền tệ của Singapore. Đây cũng là những nhóm được cho là có thể tiếp tục tạo áp lực lên chỉ số giá trong tháng 8.
Bước sang phiên Mỹ, báo cáo dự trữ dầu thô từ EIA có xu hướng định hình chuyển động trên thị trường năng lượng. Theo các chuyên gia từ JustMarkets, sự sụt giảm trong tồn kho dầu thô thường có xu hướng kéo giá CFD Dầu thô WTI / Brent đi lên, qua đó hỗ trợ các đồng tiền hàng hóa như CFD đồng Đô la Canada (CAD) và CFD đồng AUD.
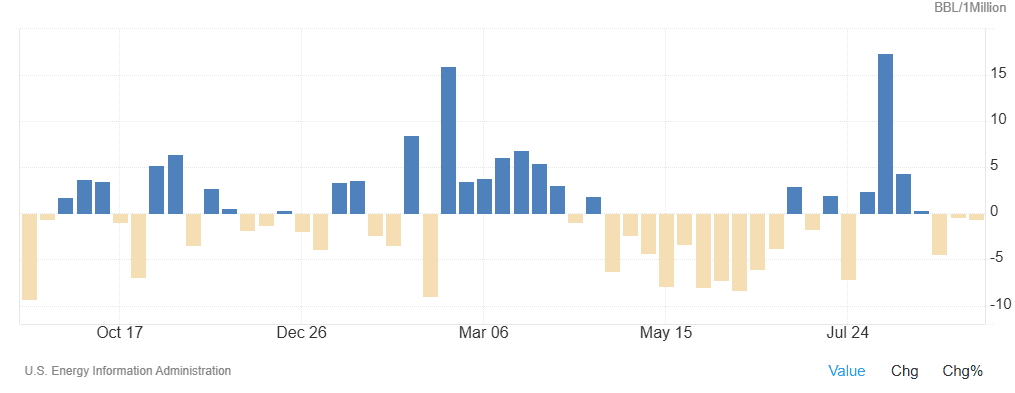
Điểm đáng chú ý là phản ứng của thị trường sẽ phụ thuộc vào việc số liệu thực tế lệch bao xa so với kỳ vọng. Diễn biến tồn kho đang được theo dõi sát trong bối cảnh thị trường dầu mỏ quốc tế chịu tác động mạnh từ những gián đoạn nguồn cung liên quan đến xung đột tại Trung Đông.
Nhìn tổng thể, loạt dữ liệu trong ngày 23/9 sẽ giúp thị trường ghép thêm các mảnh ghép về tăng trưởng, lạm phát và năng lượng, từ đó định hình kỳ vọng đối với các đồng tiền chủ chốt và hàng hóa.
*Giao dịch Forex và CFD tiềm ẩn rủi ro đáng kể và có thể dẫn đến mất vốn đầu tư. Bài viết này chỉ mang tính chất cung cấp thông tin và không phải là lời khuyên đầu tư.