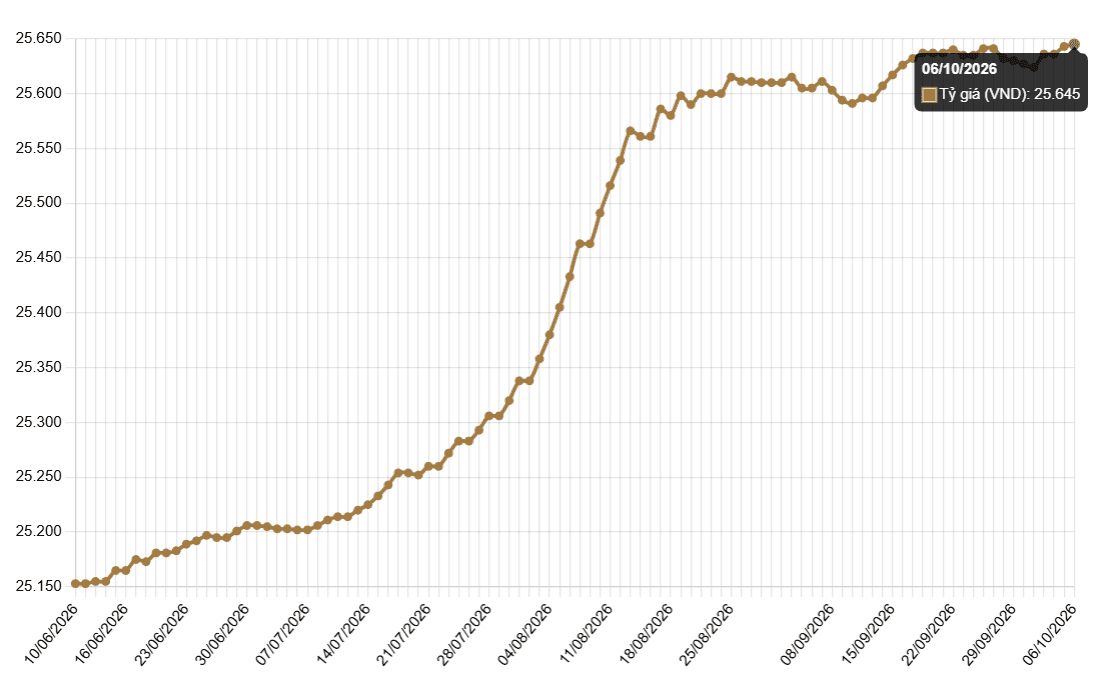
Sáng 6/10, Ngân hàng Nhà nước công bố tỷ giá trung tâm ở mức 25.645 đồng/USD, tăng 2 đồng so với phiên trước, tiếp tục xô đổ mức đỉnh vừa thiết lập một ngày trước.
Với biên độ 5%, các ngân hàng thương mại được phép giao dịch USD trong khoảng 24.363-26.927 đồng/USD.
Tại các ngân hàng thương mại, tỷ giá USD có sự phân hóa nhưng xu hướng tăng chiếm ưu thế.
Tại Vietcombank, USD được niêm yết ở mức 25.780 đồng/USD chiều mua vào và 26.190 đồng/USD chiều bán ra, cùng tăng 20 đồng so với phiên trước.
Tại BIDV, tỷ giá USD mua vào ở mức 25.810 đồng/USD, bán ra 26.190 đồng/USD, cùng tăng 20 đồng.
Trên thị trường tự do, USD được giao dịch quanh 26.000-26.030 đồng/USD.
Trên thị trường quốc tế, chỉ số DXY, thước đo sức mạnh của đồng USD so với 6 đồng tiền chủ chốt gồm EUR, JPY, GBP, CAD, SEK và CHF, tăng 0,17% lên 102,1 điểm.
Đây là mức cao nhất của DXY kể từ cuối tháng 3/2025.
Rủi ro địa chính trị tiếp tục hỗ trợ nhu cầu đối với các tài sản trú ẩn, trong đó có USD, khi căng thẳng tại Trung Đông chưa có dấu hiệu hạ nhiệt.
Trong diễn biến mới nhất, lực lượng Houthi tại Yemen cho biết đã tiến hành 3 chiến dịch quân sự bằng tên lửa đạn đạo, tên lửa hành trình và máy bay không người lái nhằm vào các sân bay, một cơ sở dầu mỏ và nhiều địa điểm quân sự tại Saudi Arabia.
Trong khi đó, truyền thông đưa tin Israel đang chuẩn bị cho khả năng tấn công Iran, với phương án phối hợp cùng Mỹ hoặc hành động độc lập.
Những diễn biến này làm gia tăng nhu cầu phòng thủ trên thị trường tài chính, qua đó tạo thêm lực hỗ trợ cho USD.
Thị trường hiện định giá hơn 80% khả năng Fed tăng chi phí đi vay vào cuối năm.
Tâm điểm trong tuần này là Biên bản cuộc họp của Ủy ban Thị trường Mở Liên bang (FOMC) dự kiến được công bố vào thứ Tư. Nội dung biên bản, cùng các phát biểu của quan chức Fed và diễn biến tại Trung Đông, có thể tác động đáng kể đến hướng đi của USD.
Tuy nhiên, các dữ liệu kinh tế Mỹ gần đây đang hạn chế phần nào đà tăng của đồng bạc xanh.
Số liệu công bố tuần trước cho thấy áp lực lạm phát tại Mỹ hạ nhiệt. Trong khi đó, bảng lương phi nông nghiệp (NFP) thấp hơn dự kiến, khiến kỳ vọng Fed tăng lãi suất ngay trong tháng 10 suy giảm đáng kể.
Điều này cho thấy thị trường vẫn phải cân bằng giữa 2 yếu tố. Một mặt, USD được hỗ trợ bởi nhu cầu trú ẩn và kỳ vọng chính sách tiền tệ thắt chặt. Mặt khác, các dữ liệu kinh tế yếu hơn có thể làm giảm dư địa tăng lãi suất của Fed.