Trong bối cảnh thị trường tài sản số tại Việt Nam vẫn đang vận hành theo cơ chế tự phát và thiếu vắng một cơ quan chịu trách nhiệm cuối cùng, các chuyên gia nhận định rằng mối nguy lớn nhất đối với người tham gia không nằm ở sự biến động của giá cả.
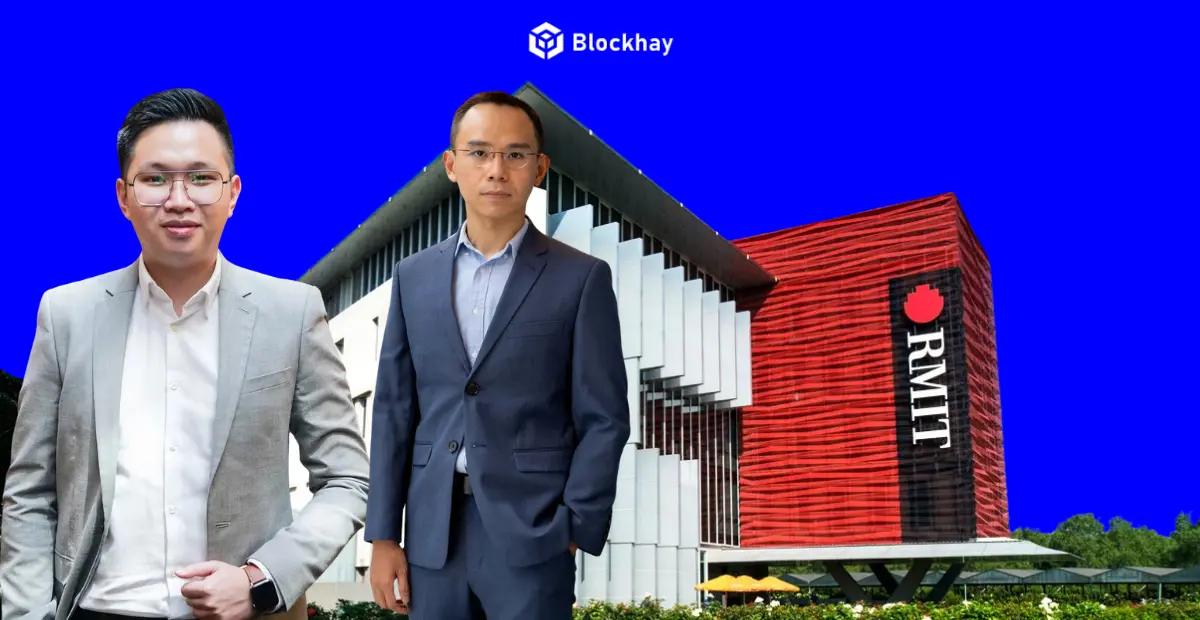
Vấn đề cốt lõi thực sự nằm ở khoảng trống trong khâu quản lý và cơ chế bảo vệ nhà đầu tư. Theo Tiến sĩ Đoàn Bảo Huy là Giảng viên cấp cao ngành Tài chính tại Đại học RMIT thì rủi ro nổi bật nhất hiện nay chính là vấn nạn lừa đảo xuất phát từ việc khung pháp lý bảo vệ người sở hữu tài sản số còn quá nhiều hạn chế.
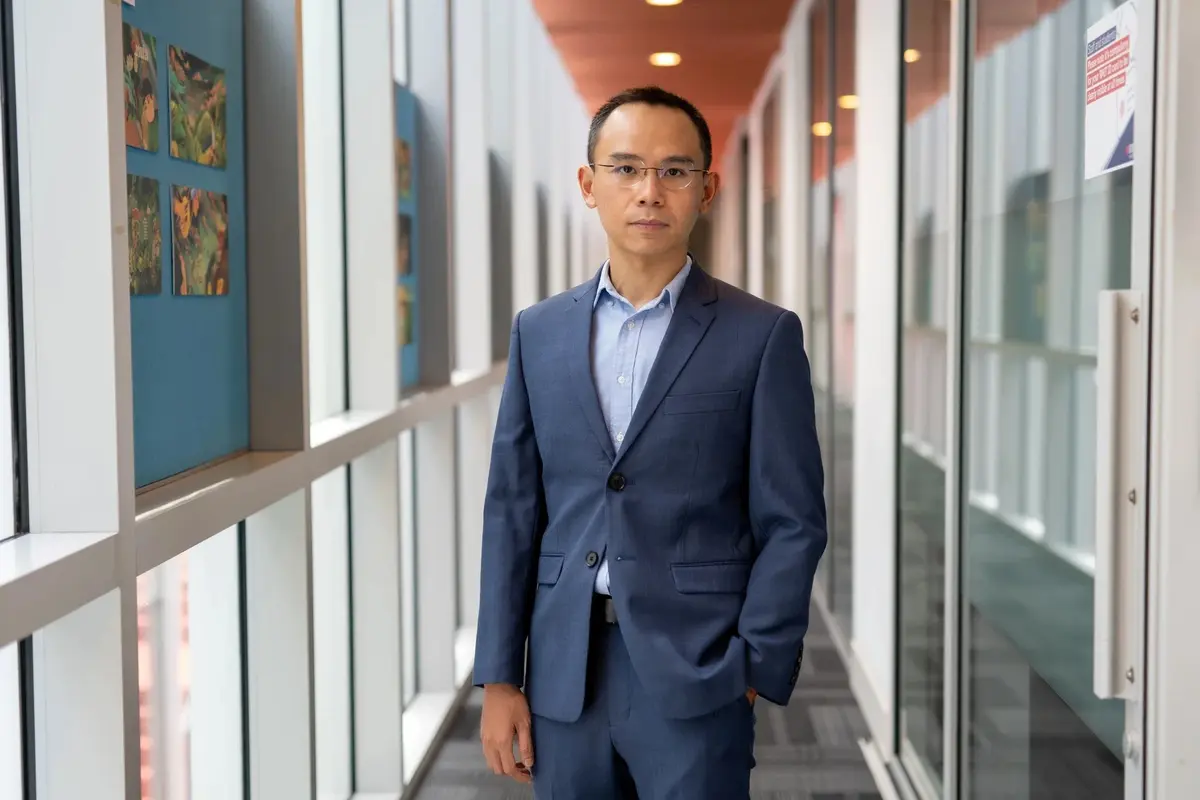
Thực tế cho thấy khi xảy ra các tranh chấp liên quan đến việc chiếm đoạt tài sản hay sập sàn giao dịch và thậm chí là tài khoản bị khóa chức năng rút tiền thì quá trình khiếu nại thường kéo dài và gặp vô vàn khó khăn. Chính điều này đã làm xói mòn niềm tin của cộng đồng đầu tư đối với thị trường đầy tiềm năng này.
Đồng quan điểm đó, Tiến sĩ Nguyễn Nhật Minh là Giảng viên ngành Kinh doanh trên ứng dụng blockchain cũng cho rằng một thị trường tài sản số trong tình trạng vô chủ quản đồng nghĩa với việc sẽ không có bất kỳ ai đứng ra chịu trách nhiệm khi sự cố xảy ra.
Trong các kịch bản xấu nhất, nhà đầu tư gần như không có cơ chế nào để tự bảo vệ hoặc truy cứu trách nhiệm hiệu quả, trong khi phía cơ quan quản lý lại thiếu dữ liệu và công cụ giám sát cần thiết để can thiệp kịp thời.
Bức tranh toàn cảnh về những lỗ hổng quản lý
Tiến sĩ Minh đã chỉ ra bốn lớp rủi ro chính phát sinh từ thực trạng thiếu người quản lý của thị trường tài sản số Việt Nam hiện nay. Đầu tiên là nguy cơ mất tài sản và sự đổ vỡ niềm tin khi tài sản số phụ thuộc hoàn toàn vào khóa riêng hay ví lưu ký và quy trình vận hành của sàn nhưng lại thiếu các chuẩn mực về quản trị cũng như kiểm toán và tách bạch tài sản khách hàng. Chỉ cần một vụ tấn công mạng hoặc hành vi cố tình chiếm đoạt diễn ra thì thiệt hại có thể lan rộng rất nhanh.
Tiếp đến là rủi ro liên quan đến lừa đảo và thao túng thị trường do thiếu các tiêu chuẩn niêm yết hay công bố thông tin và quản lý xung đột lợi ích. Điều này vô tình tạo điều kiện cho các mô hình bơm xả hay các loại tiền ảo kém chất lượng và mô hình đa cấp trá hình phát triển mạnh mẽ.
Rủi ro thứ ba nằm ở vấn đề rửa tiền và vi phạm các chuẩn mực chống rửa tiền quốc tế. Khi không có cơ chế định danh và giám sát giao dịch cụ thể thì dòng tiền bất hợp pháp sẽ rất khó kiểm soát và tiềm ẩn tác động tiêu cực tới uy tín tài chính quốc gia.
Cuối cùng là rủi ro về chính sách và chi phí xã hội khi các hoạt động diễn ra ngoài khuôn khổ pháp luật khiến Nhà nước thất thu thuế và các tranh chấp dân sự trở nên khó xử lý, còn người dân lại chính là bên phải gánh chịu mọi rủi ro. Vị chuyên gia này nhấn mạnh rằng tình trạng vô chủ quản không chỉ đơn thuần là rủi ro giá lên xuống mà là rủi ro về việc không có chuẩn mực và không ai chịu trách nhiệm.
Bước chuyển mình từ những chính sách chiến lược
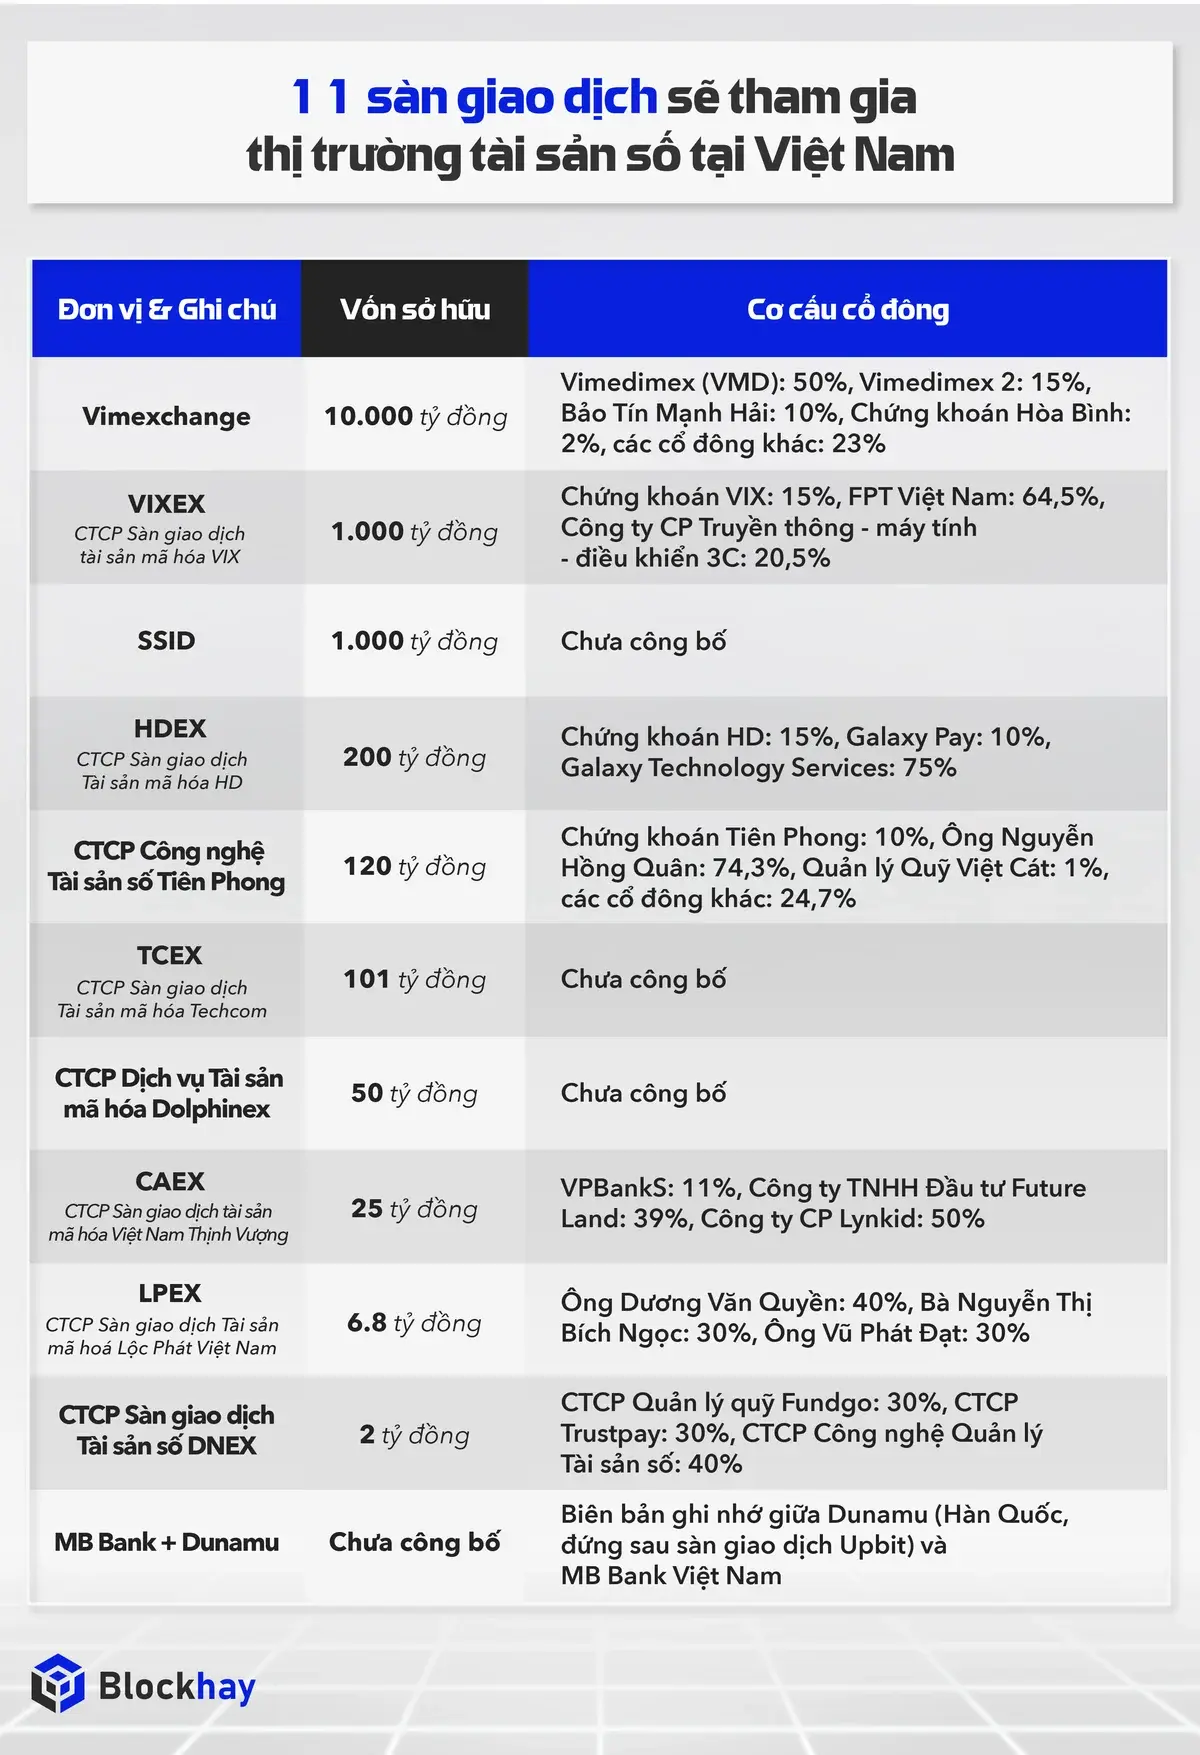
Trước bối cảnh đó thì Nghị quyết 05 được giới chuyên gia đánh giá là bước đi quan trọng nhằm tháo gỡ những nút thắt lớn của thị trường tài sản số tại Việt Nam. Theo phân tích của Tiến sĩ Đoàn Bảo Huy thì chính sách này trước hết giúp giảm thiểu rủi ro lừa đảo và củng cố niềm tin của nhà đầu tư thông qua yêu cầu các công ty giao dịch phải duy trì mức vốn tối thiểu rất cao lên tới 10 ngàn tỷ đồng, con số này thậm chí còn cao hơn vốn điều lệ tối thiểu của một ngân hàng thương mại.
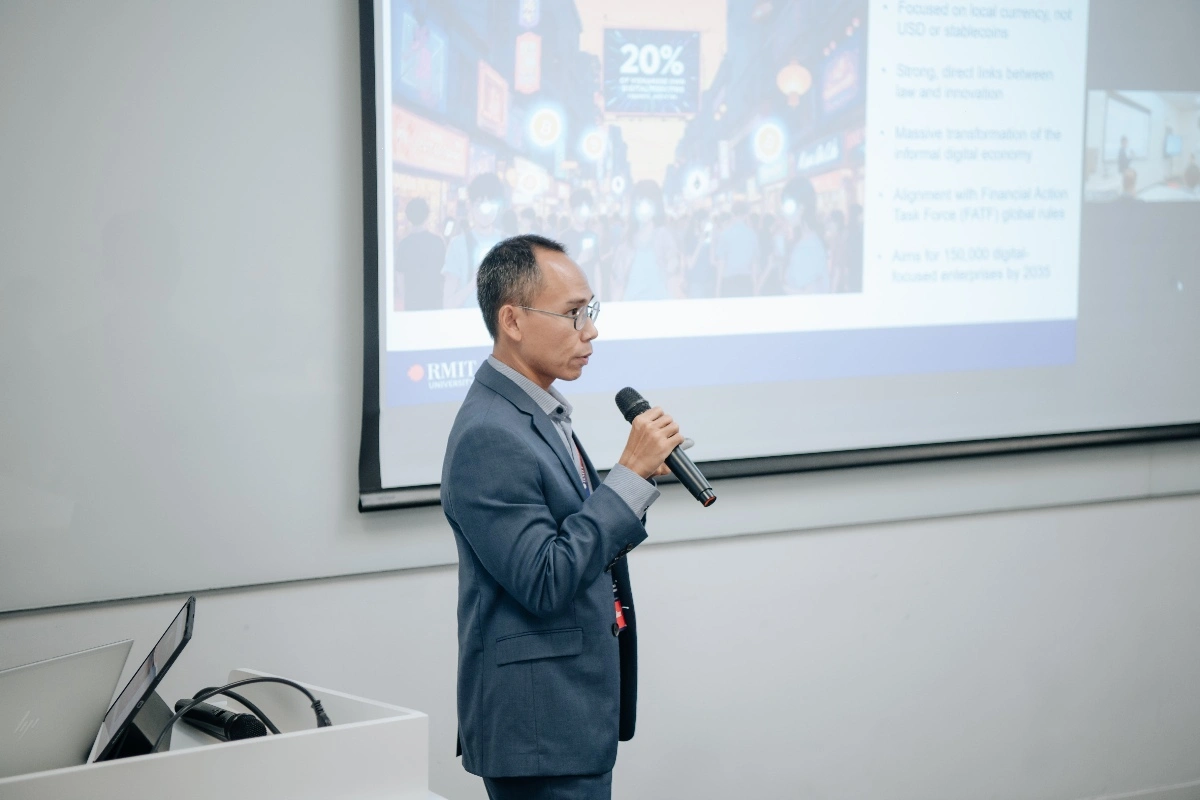
Bên cạnh đó là việc quy định mọi giao dịch tài sản số phải thực hiện bằng VND góp phần bảo vệ chủ quyền tiền tệ và tạo thuận lợi cho việc triển khai chính sách vĩ mô. Yêu cầu định danh nhà đầu tư cũng giúp tăng cường khả năng giám sát giao dịch và chống rửa tiền nhằm hướng tới việc tuân thủ các chuẩn mực quốc tế.
Ở góc độ hệ thống thì Nghị quyết 05 đồng thời gỡ bỏ nhiều nút thắt mang tính cấu trúc khi xóa bỏ vùng xám pháp lý. Phạm vi thí điểm được xác định rõ ràng bao gồm phát hành và tổ chức thị trường giao dịch cũng như cung cấp dịch vụ tài sản mã hóa kèm theo sự phân vai trách nhiệm cụ thể của các cơ quan quản lý.
Đây là lần đầu tiên mô hình các tổ chức trung gian được cấp phép chính thức được xác lập để tạo nền tảng cho việc chuẩn hóa hạ tầng giao dịch và lưu ký cũng như quản trị rủi ro. Nghị quyết cũng cho phép nhà đầu tư trong nước đưa tài sản mã hóa vào các tổ chức được cấp phép để lưu ký và giao dịch, đồng thời đặt mốc thời gian cụ thể để xử lý các giao dịch ngoài hệ thống, qua đó tạo động lực mạnh mẽ để đưa thị trường đi vào khuôn khổ.
Tương lai của một trung tâm tài chính số
Bàn về việc xây dựng khung pháp lý trong giai đoạn tới thì ưu tiên hàng đầu nên là quy định về định danh bởi đây là công cụ kiểm soát khả thi nhất trong quản trị rủi ro rửa tiền và tăng tính minh bạch của dòng tiền. Song song với đó là cơ chế thử nghiệm có kiểm soát được xem là cần thiết để tạo không gian cho doanh nghiệp đổi mới sáng tạo và giúp Việt Nam bắt kịp xu hướng tài chính số toàn cầu.
Để trở thành một trung tâm tài sản số như Singapore hay Hàn Quốc thì Việt Nam cần đánh đổi bằng ba yếu tố cốt lõi gồm khung pháp lý ổn định cùng hạ tầng trung gian đạt chuẩn và cơ chế kết nối ngân hàng tuân thủ chống rửa tiền rõ ràng.
Tiến sĩ Minh lưu ý rằng Nghị quyết 05 là bước mở đường quan trọng nhưng yếu tố quyết định nằm ở cách triển khai thực tế. Một trung tâm tài sản số cần hệ thống quy định rõ ràng về tài sản nào được phép và tổ chức nào được cung cấp dịch vụ cũng như trách nhiệm và chế tài xử lý tranh chấp ra sao.
Về chiến lược phát triển thì Việt Nam không nên quá ôm đồm mà cần ưu tiên xây dựng nền tảng an toàn trước khi mở rộng sản phẩm. Việc chuẩn hóa dịch vụ lưu ký và bảo mật tài sản cần được đặt lên hàng đầu bởi một thị trường không bảo vệ được tài sản của người dùng thì khó có thể phát triển bền vững. Với những mảng nhạy cảm như stablecoin thì chỉ nên triển khai thí điểm có kiểm soát với phạm vi và mục tiêu rõ ràng nhằm tránh rủi ro lan truyền tới hệ thống thanh toán quốc gia.